

La guerra de 2026 en Medio Oriente ha vuelto a revelar los desafíos que enfrenta la aviación comercial frente a la inestabilidad geopolítica. Durante los últimos meses, la industria ha sufrido importantes impactos en los ámbitos operativo y económico.
Los impactos del conflicto: una industria bajo presión
El impacto más inmediato fue operativo: incluyó el cierre del espacio aéreo seguido de restricciones de rutas sobre la región afectada por el conflicto. Esto provocó desvíos de vuelos, cancelaciones y retrasos, afectando gravemente al tráfico aéreo en una de las rutas de aviación Este-Oeste más importantes del mundo. Posteriormente, el seguimiento de vuelos mostró que las aerolíneas que operaban entre Europa y Asia se vieron obligadas a tomar rutas mucho más largas, ya fueran del norte o del sur. Esto no solo provocó un aumento del tiempo de vuelo, sino también una presión adicional sobre la utilización de las aeronaves, el consumo de combustible, la confiabilidad de los horarios, los ciclos de mantenimiento y los turnos de las tripulaciones.
El aspecto de la seguridad fue aún más evidente. El uso de drones, misiles, sistemas de defensa aérea y la interferencia de radiofrecuencia GNSS también plantearon graves preocupaciones para la seguridad de la aviación civil. En el mismo contexto, el intercambio de ataques contra aeropuertos entre Irán y Estados Unidos añadió otra capa de complejidad. Como resultado, las aerolíneas tuvieron que reevaluar la seguridad de sus rutas, suspender ciertas operaciones y adoptar trayectorias alternativas más largas para reducir la exposición a la actividad militar.
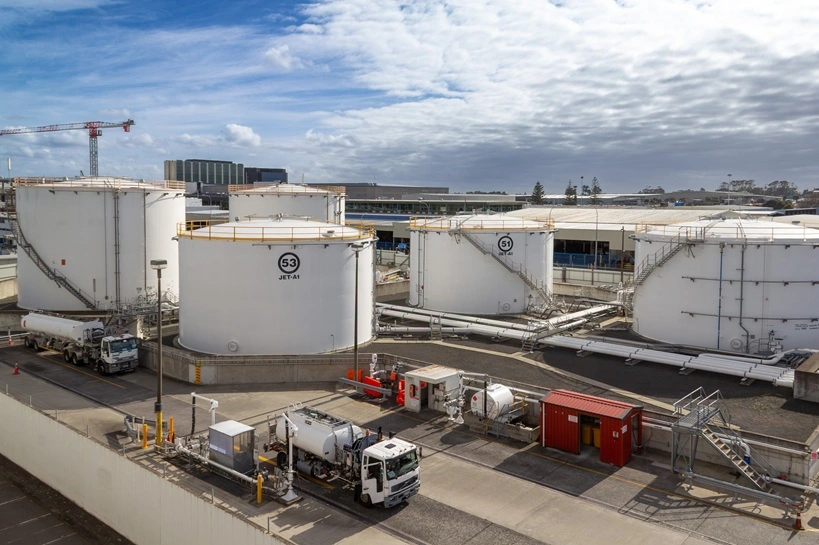
Más allá de los impactos directos, el golpe más sistémico y significativo llegó con el bloqueo del Estrecho de Ormuz. La interrupción provocó una grave crisis de combustible para aviones, cuyo precio llegó a casi 180 dólares por barril. Esta tendencia se convirtió en un punto de presión existencial, tras los recortes de producción de las refinerías y el endurecimiento de las cadenas de suministro, especialmente para las aerolíneas que dependen del suministro procedente del Golfo. Como resultado, las aerolíneas buscaron combustible en fuentes alternativas, lo que elevó las tarifas, redujo los horarios de vuelos o ambas cosas en algunos casos.
Es evidente que el panorama de la aviación después de la guerra probablemente no volverá al statu quo anterior al conflicto. La recuperación probablemente será prolongada debido a los ajustes financieros y estructurales, junto con el aumento de las presiones de costos.
El nuevo statu quo después de la guerra
A corto plazo, el aumento de centros alternativos de aviación ya es visible y podría tener un papel más importante en la red global de rutas. Durante los periodos de cierre total del espacio aéreo, los centros de tránsito como Estambul, Singapur, Pekín y los nodos de Asia Central tuvieron un mayor uso, ya que el tráfico aéreo se desplazó lejos de los centros tradicionales. En el futuro, aunque se espera que los centros tradicionales del Golfo se recuperen debido a su ubicación geográfica estratégica y a la calidad de sus servicios para pasajeros, su dominio podría ser más cuestionado y depender más de las condiciones de seguridad percibidas. Este cambio también podría verse reforzado por los seguros de aviación, ya que las rutas en regiones vulnerables enfrentarían primas elevadas por riesgo de guerra. Además, los aeropuertos en zonas propensas a conflictos se verían obligados a invertir miles de millones en mejoras de infraestructura relacionadas con perímetros de seguridad para poder reanudar operaciones con mayor rapidez.
También se espera que el mercado de la aviación experimente una fuerte polarización. Las aerolíneas tradicionales y consolidadas, con una gran capacidad de cobertura financiera y redes diversificadas, están mejor posicionadas para absorber los impactos del combustible y las interrupciones operativas. En cambio, las aerolíneas de bajo presupuesto y las de ultra bajo costo sufrirán un impacto más marcado y podrían experimentar reducciones de tamaño, retirada de rutas o incluso abandonar el mercado, como ocurrió en el caso de Spirit Airlines, que llevó a la terminación de sus operaciones, y Wizz Air, que enfrentó una enorme pérdida de ingresos. Esta tendencia podría acelerar la concentración del sector en caso de interrupciones prolongadas o frecuentes.
Además, la volatilidad de los precios del combustible de aviación probablemente impulsará la modernización de las flotas y aumentará la demanda de aeronaves más eficientes, capaces de realizar vuelos más largos con menor consumo. En este contexto, también se espera que las aerolíneas mantengan vuelos directos de ultra larga distancia para evitar regiones vulnerables.
Hacia la diversificación y la recuperación
El conflicto también ha reavivado el debate sobre el uso del combustible sostenible para aviación (SAF, por sus siglas en inglés). Aunque la conversación sobre el SAF se ha centrado principalmente en la descarbonización, el conflicto ha resaltado su importancia en términos de diversificación energética y seguridad del suministro, al reducir la dependencia de puntos críticos como el Estrecho de Ormuz. Sin embargo, es importante señalar que el SAF es relativamente costoso y su disponibilidad es limitada. Según la Asociación Internacional de Transporte Aéreo, la producción de SAF en 2025 representó solo el 0.6% del consumo total de combustible de aviación, aumentando al 0.8% al año siguiente. Aunque puede no ser una solución inmediata, podría convertirse en un componente importante de la resiliencia a largo plazo, lo que requerirá subsidios gubernamentales, un aumento de la producción y marcos regulatorios adecuados.
A largo plazo, se prevé que el conflicto impulse una nueva reorganización regulatoria en la industria. Esto generará la necesidad de un marco adaptable que garantice una estrecha coordinación entre todos los actores involucrados para la evaluación de riesgos y la planificación de contingencias en el futuro.
El impacto y las trayectorias de recuperación posteriores variarán significativamente según la región. Al haber sufrido los principales daños en tráfico aéreo e infraestructura, Medio Oriente enfrenta el desafío más urgente, con una caída del 50% en comparación con la situación anterior a la guerra. En cuanto a Europa y Asia, ambas regiones sufrieron desvíos de rutas, aumentos del precio del combustible e interrupciones operativas. Al mismo tiempo, algunas aerolíneas asiáticas se beneficiaron de la redirección del tráfico. Por ello, la recuperación probablemente será gradual, aunque manejable. Las aerolíneas estadounidenses permanecen relativamente menos afectadas debido a sus rutas alternativas y a un sólido mercado interno. Sin embargo, tampoco pueden escapar del aumento de los costos de seguros y del incremento de los precios del combustible, lo que indica un fuerte impacto secundario independientemente de la región.
El cambio más importante después de la guerra probablemente será una reorganización de las prioridades de la aviación: pasar de una búsqueda exclusiva de eficiencia de costos hacia la resiliencia, la seguridad y la flexibilidad operativa. El conflicto en Medio Oriente no solo ha afectado la capacidad operativa de la industria, sino que también ha mostrado algunas de las vulnerabilidades de la época actual. Estas vulnerabilidades incluyen la dependencia del sector de suministros estables de combustible, acceso predecible al espacio aéreo, sistemas seguros de navegación y cadenas de suministro altamente optimizadas.
La principal lección es que los modelos basados en la reducción de costos pueden ser vulnerables en una era marcada por riesgos recurrentes de inestabilidad. Por ello, el futuro de la aviación después de la guerra probablemente verá una redefinición de prioridades. Se espera un reinicio en el que la ventaja estratégica dependerá de la capacidad de equilibrar la eficiencia con la resiliencia, lo que finalmente será la principal medida de competitividad.
Notas

