

I. Введение
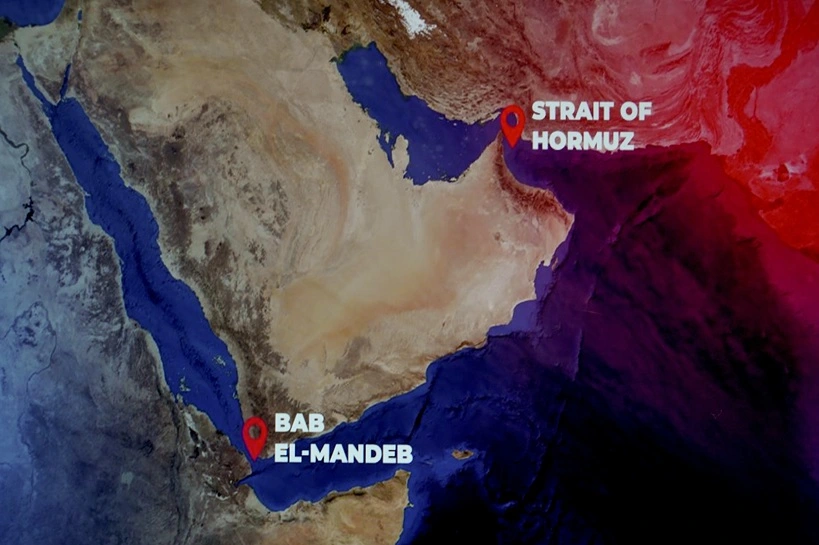
После восстановления блокады Ормузского пролива в связи с возобновлением боевых действий между США и Ираном обмен ударами между Саудовской Аравией и хуситами вызвал опасения, что хуситы могут открыть ещё один фронт в американо-израильско-иранской войне, попытавшись установить блокаду Баб-эль-Мандебского пролива шириной 32 км, который они уже пытались контролировать во время войны между Израилем и ХАМАС в 2023 году.
В понедельник, 20 июля 2026 года, руководство хуситов заявило, что немедленно введёт военно-морскую блокаду против Саудовской Аравии. В результате Ормузский и Баб-эль-Мандебский проливы — два крупнейших мировых узких места для транспортировки нефти — оказались в условиях фактической блокады.
Исходя из этого контекста, данная работа ставит своей целью, во-первых, объяснить, где расположены основные мировые узкие места нефтяного транзита; во-вторых, рассмотреть, какие виды блокад и рисков существуют для каждого из этих узлов и какие меры государства предпринимают для противодействия подобным угрозам.
II. Где находятся основные мировые узкие места нефтяного транзита?
1. Общий обзор
Узкие места морских перевозок (chokepoints) — это узкие каналы вдоль широко используемых мировых морских маршрутов, имеющие критическое значение для мировой энергетической торговли и безопасности из-за огромных объёмов нефти, других жидких углеводородов и сжиженного природного газа (СПГ), проходящих через них. [1]
Международные энергетические рынки зависят от надёжных транспортных маршрутов. Блокирование нефтяного транзита через важный узел, даже временное, может привести к значительным задержкам поставок и росту стоимости морских перевозок, что приводит к повышению мировых цен на энергоносители. Хотя большинство таких узлов можно обойти по альтернативным маршрутам, что значительно увеличивает время транспортировки, некоторые из них практически не имеют реальных альтернатив.
В данной работе анализируются семь узких мест, нарушение работы которых может увеличить протяжённость альтернативных маршрутов на тысячи километров и повлиять на цены на нефть и природный газ.
Наиболее важными стратегическими узкими местами мира по объёму нефтяного транзита являются Малаккский пролив, соединяющий Индийский и Тихий океаны, и Ормузский пролив, ведущий из Персидского залива (см. рисунок 1).

Рисунок 1: Важнейшие мировые морские узкие места нефтяного транзита (источник: EIA)
В первой половине 2025 года (1П25) общий мировой объём поставок нефти и других жидких углеводородов составил примерно 104,4 млн баррелей в сутки (б/с). Около 76% этого объёма (79,8 млн б/с) перевозилось морским транспортом (см. таблицу 1). Согласно данным Конференции ООН по торговле и развитию (ЮНКТАД), в 2024 году нефтяные танкеры составляли 28% мирового судоходства по дедвейту.
В 2024 году мировые поставки природного газа составляли примерно 407 млрд кубических футов в сутки (Bcf/d). Около 13% этого объёма (53 Bcf/d) перевозилось морским транспортом.
Таблица 1: Объём транспортировки сырой нефти и нефтяных жидкостей через мировые узкие места нефтяного транзита и мыс Доброй Надежды, 2020–1П25 (источник: EIA)

2. Малаккский пролив

Рисунок 2: Карта Малаккского пролива и узких мест Тихого океана (источник: EIA)
Малаккский пролив, соединяющий Индийский и Тихий океаны, является самым коротким морским маршрутом между поставщиками нефти и природного газа с Ближнего Востока и растущими рынками Восточной и Юго-Восточной Азии (см. рисунок 2).
Согласно данным Центра сообщений о пиратстве Международного морского бюро, пиратство, включая захваты судов и попытки краж, представляет угрозу для нефтяных танкеров в Малаккском проливе. После 2023 года количество нападений на суда увеличилось, особенно в районе Сингапура.
Этот пролив является главным узким местом нефтяного транзита в Азии и Океании. В первой половине 2025 года через него проходило примерно 23,2 млн баррелей нефти в сутки, что соответствует 29% общего объёма морских нефтяных потоков. Кроме того, по объёму нефтяного транзита это крупнейшее узкое место в мире. Сырая нефть обычно составляет немногим более 70% общего нефтяного потока через пролив, а оставшаяся часть приходится на нефтепродукты (см. таблицу 2).
Альтернативные маршруты в обход Малаккского пролива проходят через два меньших узких места в Тихом океане, расположенных в Индонезийском архипелаге: Ломбокский и Зондский проливы (см. рисунок 2). Перевозки также могут осуществляться по более длинному маршруту вокруг всего архипелага. Кроме того, существует нефтепровод, транспортирующий ближневосточную нефть из Мьянмы в юго-западный Китай.
Таблица 2: Объём транспортировки сырой нефти, конденсата, нефтепродуктов и сжиженного природного газа через Малаккский пролив, 2020–1П25 (источник: EIA)

Крупнейшие производители нефти в Персидском заливе (Саудовская Аравия, Объединённые Арабские Эмираты, Кувейт и Ирак) обеспечили почти 60% поставок сырой нефти, прошедших через Малаккский пролив в первой половине 2025 года (см. рисунок 3). Потоки через пролив сократились в 2024 году из-за снижения добычи нефти странами ОПЕК+; однако объёмы вновь выросли в первой половине 2025 года после увеличения производственных квот. Несмотря на западные санкции против экспорта иранской нефти, Иран последовательно увеличивал поставки нефти в Китай с 2020 года. Российские объёмы колебались с 2022 года под влиянием западных санкций и поэтому составили лишь 2% общего потока через пролив в первой половине 2025 года.
Большая часть потоков сырой нефти через Малаккский пролив направляется из стран Ближнего Востока в страны Восточной Азии (см. рисунок 3). Китай обеспечил 48% импортных объёмов, проходивших через пролив в первой половине 2025 года. Поставки в Индию из российских портов в последние годы выросли после введения ограничений на импорт российской нефти со стороны ЕС и США, однако объёмы нефтяных потоков через Малаккский пролив меняются в зависимости от поставок с российского тихоокеанского побережья в Индию.
В первой половине 2025 года США направили 800 тыс. баррелей в сутки сырой нефти и конденсата со своего атлантического побережья через Малаккский пролив в Восточную Азию, а тихоокеанское побережье США получило 200 тыс. баррелей в сутки грузов, прошедших через Малаккский пролив, главным образом с Ближнего Востока.
В первой половине 2025 года через Малаккский пролив прошло примерно 9,2 Bcf/d СПГ (см. таблицу 2). Потоки СПГ из Катара в Китай более чем удвоились с 2020 года: их доля выросла с 14% общего объёма СПГ, проходившего через Малаккский пролив в 2020 году, до 28% в первой половине 2025 года.

Рисунок 3: Объёмы транспортировки сырой нефти и конденсата через Малаккский пролив (источник: EIA)
3. Ормузский пролив
Ормузский пролив, расположенный между Ираном и Оманом, соединяет Персидский залив с Оманским заливом и Аравийским морем (см. рисунок 4). Ормузский пролив достаточно широк и глубок для прохода крупнейших нефтяных танкеров мира и является одним из важнейших мировых узких мест нефтяного транзита. Через пролив проходят огромные объёмы нефти, и в случае его закрытия существующие альтернативные маршруты смогут обеспечить транспортировку лишь части нефтяных потоков, которые сейчас проходят через него.

Рисунок 4: Карта Ормузского пролива и Аравийского полуострова (источник: EIA)
В первой половине 2025 года (1П25) общий объём нефтяных потоков через Ормузский пролив составлял в среднем 20,9 млн баррелей в сутки, что эквивалентно примерно 20% мирового потребления нефтяных жидкостей и одной четверти всей мировой морской торговли нефтью. В период с 2022 года по первую половину 2025 года объёмы сырой нефти и конденсата, проходившие через пролив, сократились на 1,5 млн баррелей в сутки, что лишь частично компенсировалось ростом перевозок нефтепродуктов на 0,5 млн баррелей в сутки (см. таблицу 3 и рисунок 5).
Нефтепроводы Саудовской Аравии, ОАЭ и Ирана обеспечивают альтернативные маршруты в обход Ормузского пролива (см. рисунок 4). Нефтепровод Saudi Aramco «Восток–Запад» и нефтепровод Абу-Даби в ОАЭ вместе могут обеспечить примерно 4,7 млн баррелей в сутки пропускной способности для обхода пролива в случае перебоев поставок. К 2027 году ОАЭ планируют построить ещё один нефтепровод мощностью 1,5 млн баррелей в сутки, который позволит обходить пролив и будет проходить от экспортного терминала Джебель-Дханна до Фуджейры. Иран ввёл в эксплуатацию нефтепровод Горех–Джаск и нефтяной экспортный терминал Джаск в Оманском заливе, осуществив первую экспортную поставку в 2021 году, а затем несколько небольших отгрузок в конце 2024 года. Эффективная пропускная способность этого нефтепровода остаётся на уровне около 0,3 млн баррелей в сутки.
Таблица 3: Объём транспортировки сырой нефти, конденсата и нефтепродуктов через Ормузский пролив, 2020–1П25 (источник: EIA)

Снижение транзита сырой нефти через Ормузский пролив после 2022 года связано с несколькими факторами: добровольными сокращениями добычи странами ОПЕК+, начавшимися в 2023 году; перебоями поставок в районе Баб-эль-Мандебского пролива, из-за которых часть нефтяных потоков из Саудовской Аравии в Европу была перенаправлена с маршрута через Ормузский пролив, а затем через Баб-эль-Мандеб, на нефтепровод «Восток–Запад»; а также увеличением нефтеперерабатывающих мощностей в странах Персидского залива. Сокращение добычи странами ОПЕК+ в Персидском заливе компенсировалось ростом экспорта сырой нефти из Ирана, который не участвует в ограничениях ОПЕК+, причём большая часть этого экспорта направлялась в Китай.
Саудовская Аравия транспортирует через Ормузский пролив больше сырой нефти и конденсата, чем любая другая страна. Около 0,3 млн баррелей в сутки внутренних поставок Саудовской Аравии проходило через пролив в 2023 году из саудовских портов в Персидском заливе, прежде всего Рас-Тануры, в порты страны на Красном море. Атаки в Красном море и перебои с поставками нефти через Баб-эль-Мандебский пролив, начавшиеся в конце 2023 года, привели к сокращению этих внутренних потоков до 18 тыс. баррелей в сутки в первой половине 2025 года.
По оценкам, 89% сырой нефти и конденсата, проходивших через Ормузский пролив, в первой половине 2025 года были направлены на азиатские рынки. Индия, Китай, Япония и Южная Корея были основными направлениями поставок, обеспечив в совокупности 74% всех потоков сырой нефти и конденсата через Ормуз в 1П25.
В первой половине 2025 года США импортировали около 0,4 млн баррелей в сутки сырой нефти и конденсата из стран Персидского залива через Ормузский пролив, что составляло примерно 7% американского импорта сырой нефти и конденсата и 2% потребления нефтяных жидкостей в США. Импорт сырой нефти из стран Персидского залива в США снизился до минимального уровня за последние 40 лет благодаря росту внутренней добычи.
В первой половине 2025 года через Ормузский пролив проходило 11,4 млрд кубических футов газа в сутки (Bcf/d), что составляло более 20% мировой торговли СПГ, главным образом из Катара (см. таблицу 3). Китай был крупнейшим направлением потоков СПГ через Ормуз: почти треть всего объёма СПГ, предназначенного для Китая в 1П25, проходила через этот пролив.

Рисунок 5: Объёмы транспортировки сырой нефти и конденсата через Ормузский пролив (источник: EIA)
4. Суэцкий канал, нефтепровод SUMED и Баб-эль-Мандебский пролив
Суэцкий канал, нефтепровод SUMED (Suez–Mediterranean) и Баб-эль-Мандебский пролив являются стратегическими маршрутами поставок нефти и природного газа из Персидского залива в Европу (см. рисунок 6). Общий объём нефтяных перевозок по этим маршрутам составлял примерно 6% всей мировой морской торговли нефтью в первой половине 2025 года (1П25).
Суэцкий канал и нефтепровод SUMED расположены в Египте и соединяют Красное море со Средиземным морем. Нефтепровод SUMED, принадлежащий компании Mubadala Energy из Абу-Даби, транспортирует сырую нефть на север через территорию Египта между портами Айн-Сохна и Сиди-Керир и имеет пропускную способность 2,5 млн баррелей в сутки.

Рисунок 6: Карта морских узких мест Аравийского полуострова (источник: EIA)
Баб-эль-Мандебский пролив расположен между Ближним Востоком и Африканским Рогом и соединяет Красное море с Аденским заливом и Аравийским морем.
До 2024 года большая часть экспорта нефти и природного газа из Персидского залива в Европу и на атлантическое побережье Северной Америки проходила через Суэцкий канал или нефтепровод SUMED, а также через Баб-эль-Мандебский и Ормузский проливы. Однако после того, как базирующиеся в Йемене повстанцы-хуситы начали атаковать коммерческие суда в Красном море в ноябре 2023 года, часть судов стала использовать более длинные и дорогостоящие маршруты вокруг мыса Доброй Надежды, избегая как Суэцкого канала, так и Баб-эль-Мандебского пролива.
В первой половине 2025 года через Суэцкий канал и нефтепровод SUMED проходило примерно 4,9 млн баррелей в сутки сырой нефти и нефтепродуктов, а через Баб-эль-Мандебский пролив — около 4,2 млн баррелей в сутки. Оба показателя составляли примерно половину объёмов 2023 года (см. таблицу 4).
Объёмы саудовской сырой нефти и конденсата, проходившие через Баб-эль-Мандебский пролив, также сократились более чем на 50% в период с 2023 по 2024 год. Однако объёмы поставок Саудовской Аравии через Суэцкий канал и нефтепровод SUMED снизились лишь на 10%, поскольку страна увеличила экспорт через нефтепровод «Восток–Запад» и терминалы Красного моря.
Таблица 4: Объём транспортировки сырой нефти, конденсата и нефтепродуктов через Суэцкий канал, нефтепровод SUMED и Баб-эль-Мандебский пролив, 2020–1П25 (источник: EIA)

В первой половине 2025 года Россия транспортировала через Суэцкий канал и Баб-эль-Мандебский пролив больше сырой нефти и конденсата, чем любая другая страна. После начала российско-украинской войны в феврале 2022 года большая часть российских экспортных потоков из западной части страны была перенаправлена из Европы в Азию, главным образом в Индию. Российские суда редко становились целями атак хуситов в Баб-эль-Мандебском проливе, поэтому объёмы российской сырой нефти и конденсата, проходившие через Суэцкий канал и Баб-эль-Мандебский пролив, в 2024 году и первой половине 2025 года почти не изменились по сравнению с 2023 годом (см. рисунок 7).

Рисунок 7: Объём транспортировки сырой нефти и конденсата через Суэцкий канал и нефтепровод SUMED (источник: EIA)
Потоки СПГ через Баб-эль-Мандебский пролив были практически нулевыми в 2024 году и первой половине 2025 года (см. таблицу 4). Потоки СПГ через Суэцкий канал и Баб-эль-Мандебский пролив резко сократились в 2024 году, поскольку суда избегали этого маршрута из-за угроз безопасности и высоких страховых расходов. С 2023 года поставки СПГ через Суэцкий канал почти полностью предназначались для Иордании и Египта.
5. Датские проливы
Датские проливы представляют собой систему проливов, соединяющих Балтийское море с Северным морем (см. рисунок 8).

Рисунок 8: Карта Датских проливов (источник: EIA)
Исторически Датские проливы являлись важным маршрутом морского экспорта российской нефти в Европу до того, как мировые торговые потоки изменились после начала войны на Украине в 2022 году и введения последующих санкций ЕС против российского нефтяного экспорта.
По оценкам, в первой половине 2025 года (1П25) через Датские проливы проходило 4,9 млн баррелей в сутки сырой нефти и нефтепродуктов, что соответствует 6% мировой морской торговли. Этот объём почти на 60% превышает уровень 2021 года вследствие изменения торговых потоков, связанных с Россией (см. таблицу 5).
Кильский канал на севере Германии предоставляет альтернативный маршрут для транспортировки нефти в обход Датских проливов, однако он рассчитан на небольшие танкеры, и через него перевозятся почти исключительно нефтепродукты (см. рисунок 8). Объём перевозок через канал составлял почти 200 тыс. баррелей в сутки в первой половине 2025 года.
Таблица 5: Объём транспортировки сырой нефти, конденсата и нефтепродуктов через Датские проливы, 2020–1П25 (источник: EIA)

Ранее Россия была крупнейшим источником нефтепродуктов, проходивших через этот маршрут, однако после 2022 года её доля резко сократилась. Одновременно Нидерланды, Дания и Бельгия увеличили объёмы транспортировки нефтепродуктов через проливы.

Рисунок 9: Объём транспортировки сырой нефти и конденсата через Датские проливы (источник: EIA)
Хотя Россия оставалась крупнейшим экспортёром нефти через Датские проливы в первой половине 2025 года, большая часть этих объёмов направлялась из Балтийского моря в Турцию и Азию, а не в Западную Европу и США, что отражает изменение исторической модели торговли. Экспорт российской нефти в Индию через Датские проливы быстро вырос в 2023 году, поскольку Индия воспользовалась более низкими ценами на российскую нефть по сравнению с поставками из стран Ближнего Востока и других регионов (см. рисунок 9).
Начиная с 2022 года нефтяные потоки из таких стран, как США, Великобритания, Норвегия и Египет, проходившие через западную часть Датских проливов в страны к востоку от них, включая Финляндию и Польшу, увеличились и заменили российский импорт нефти в эти страны.
В первой половине 2025 года через Датские проливы проходило 1,6 млрд кубических футов СПГ в сутки (Bcf/d), что примерно втрое превышает объём 2020 года (см. таблицу 5). США стали крупнейшим поставщиком СПГ для стран к востоку от Датских проливов в 2021 году, поскольку американская экспортная инфраструктура СПГ быстро расширялась в последние годы. Начиная с 2022 года значительная часть этих объёмов заменила европейский импорт российского трубопроводного газа.
6. Турецкие проливы
Турецкие проливы, включающие Босфор и Дарданеллы (также известные соответственно как Стамбульский пролив и пролив Чанаккале), разделяют Азию и Европу (см. рисунок 10). Дарданеллы представляют собой водный путь длиной 37 морских миль, соединяющий Мраморное море с Эгейским и Средиземным морями. Босфор — водный путь длиной 17 морских миль, соединяющий Чёрное море с Мраморным морем. Оба пролива находятся на территории Турции и обеспечивают поставки нефти из России и Каспийского региона в Западную и Южную Европу, а также в Азию.

Рисунок 10: Карта узких мест Турецких проливов (источник: EIA)
В самом узком месте ширина Турецких проливов составляет менее половины морской мили, что делает их одними из наиболее сложных для судоходства водных путей в мире. В 2024 году через проливы прошло более 45 000 судов, что сделало их одним из самых загруженных морских узких мест в мире.
По оценкам, в первой половине 2025 года (1П25) через Турецкие проливы проходило 3,7 млн баррелей в сутки сырой нефти и нефтепродуктов, что соответствует 5% мировой морской торговли. Примерно 60% этого объёма составляла сырая нефть, а остальную часть — нефтепродукты (см. таблицу 6).
Таблица 6: Объём транспортировки сырой нефти, конденсата и нефтепродуктов через Турецкие проливы, 2020–1П25 (источник: EIA)

Порты Чёрного моря являются одним из основных экспортных маршрутов для сырой нефти и нефтепродуктов из России и других стран Евразии, включая Казахстан и Азербайджан (см. рисунок 11). Казахстан является крупнейшим экспортёром через Турецкие проливы. Казахстан и Россия увеличили объёмы сырой нефти и конденсата, проходившие через проливы, на 400 тыс. баррелей в сутки в период с 2022 года по первую половину 2025 года. Казахстан увеличил экспорт сырой нефти в Европу через нефтепровод Каспийского трубопроводного консорциума (КТК), используя российский черноморский порт Новороссийск, а Россия нарастила поставки сырой нефти в Индию.
Альтернативными маршрутами являются нефтепровод Баку–Тбилиси–Джейхан, транспортирующий нефть из Азербайджана к турецкому порту Джейхан, а также нефтепровод Ирак–Турция, идущий из Курдского региона на севере Ирака и возобновивший работу в сентябре 2025 года после простоя с марта 2023 года.
Турция не разрешает проход танкеров со СПГ через Босфор по соображениям безопасности, однако допускает проход таких судов через Дарданеллы. В первой половине 2025 года Турция импортировала примерно 0,6 млрд кубических футов природного газа в сутки (Bcf/d) через Мраморный терминал регазификации СПГ, главным образом из США и Алжира (см. таблицу 6). Терминал расположен в Мраморном море, внутри Дарданелл, поэтому газовозы со СПГ проходят через пролив в восточном направлении, чтобы достичь терминала.
В случае перебоев в работе Дарданелл Турция сможет продолжать получать природный газ через другие терминалы импорта СПГ, расположенные за пределами этого пролива, либо импортировать газ по трубопроводам из России, Азербайджана или Ирана.

Рисунок 11: Объём транспортировки сырой нефти и конденсата через Турецкие проливы (источник: EIA)
7. Панамский канал
Панамский канал соединяет Тихий океан с Карибским морем и Атлантическим океаном. Его длина составляет 50 миль, а самым узким участком является Кулебрский проход (Culebra Cut) длиной почти 9 миль, расположенный в районе континентального водораздела (см. рисунки 12 и 13).
В течение 2025 финансового года (1 октября 2024 года – 30 сентября 2025 года) через канал перевозилось более 2,3 млн баррелей нефти и других жидких углеводородов в сутки, из которых большая часть — около 2,2 млн баррелей в сутки — приходилась на нефтепродукты (см. таблицу 7).
Хотя через Панамский канал в 2025 финансовом году проходило лишь 3% мирового морского объёма перевозок нефти и нефтепродуктов, этот водный путь является важным маршрутом для транспортировки нефтепродуктов, которые, в отличие от сырой нефти, перевозятся на судах меньшего размера, способных проходить через узкий канал, а также СПГ, направляющегося с побережья Мексиканского залива США в западную часть Южной Америки и Азию.

Рисунок 12: Карта Панамы (источник: EIA)

Рисунок 13: Панамский канал и система шлюзов по состоянию на февраль 2026 года (источник: EIA)
Таблица 7: Потоки нефти через Панамский канал, 2020–2025 финансовые годы (источник: EIA)

Альтернативными маршрутами в обход Панамского канала являются Магелланов пролив, мыс Горн и пролив Дрейка у южной оконечности Южной Америки. Однако эти маршруты увеличивают путь до 8 000 миль или требуют прохождения через опасные морские районы. Другими альтернативами являются маршрут на восток вокруг мыса Доброй Надежды в Южной Африке и использование Суэцкого канала.
Ещё одной альтернативой для транспортировки сырой нефти является Транс-Панамский нефтепровод. Он расположен недалеко от границы с Коста-Рикой и проходит от порта Чирики-Гранде в провинции Бокас-дель-Торо на карибском побережье Панамы до порта Чарко-Асуль на тихоокеанском побережье. Пропускная способность нефтепровода составляет 864 тыс. баррелей сырой нефти в сутки, а в 2024 и 2025 годах через него транспортировалось почти 400 тыс. баррелей в сутки.
Недостаточный уровень воды в озере Гатун, обеспечивающем работу шлюзов канала, в прошлом приводил к перебоям в судоходстве через Панамский канал (см. рисунок 13). Общий объём нефтяных перевозок через канал сократился в 2024 финансовом году из-за засухи, ограничившей движение судов.
Ограничения пропускной способности Панамского канала привели к длительным задержкам, росту ставок фрахта для судов, перевозящих сжиженный нефтяной газ (СНГ), а также к перенаправлению грузов через Суэцкий канал или вокруг мыса Доброй Надежды. Потоки нефтепродуктов через канал восстановились в 2025 финансовом году после возвращения уровня воды к средним значениям.
III. Различные типы блокировок и рисков, с которыми сталкиваются нефтяные узкие места
1. Ормузский пролив
Возможность блокировки Ормузского пролива Ираном периодически рассматривалась на протяжении десятилетий, поскольку регион Персидского залива пережил четыре крупных войны: ирано-иракскую войну (1980–1988), войну в Персидском заливе (1991), войну в Ираке (2003) и 12-дневную войну между Израилем и Ираном в июне 2025 года.
Периоды конфликтов и кризисов в регионе часто сопровождались заявлениями о том, что Иран может «закрыть» Ормузский пролив. Сообщалось, что парламент Ирана (Меджлис) проголосовал за такую меру после того, как США нанесли авиаудары по иранским ядерным объектам в конце 12-дневной войны с Израилем в июне 2025 года.
Хотя подобные заявления могли иметь внутренний политический эффект и неизменно привлекали внимание СМИ, до марта 2026 года считалось, что полностью заблокировать или закрыть пролив на практике значительно сложнее, чем, например, Суэцкий канал, который Египет закрывал в 1956–1957 и 1967–1975 годах.
Сложность закрытия пролива частично объяснялась тем, что этот водный путь проходит через территориальные воды как Омана, так и Ирана. Фактически как южные, выходные, так и северные, входные, судоходные полосы расположены в оманских водах при прохождении самого пролива, хотя отдельные участки подходов с обеих сторон Ормуза проходят через иранские воды. Таким образом, любая попытка Ирана остановить судоходство через пролив являлась бы актом агрессии против Омана.
Однако в условиях войны за национальное выживание такие соображения стали второстепенными. Закрытие Ормузского пролива стало центральным элементом стратегической доктрины Ирана в войне 2026 года с Израилем и США.
Закрывая пролив, прекращая торговые потоки и одновременно повышая стоимость морских перевозок и страховых премий, а также риски для морских операторов, Иран стремился оказать экономическое давление на союзников США в регионе и на мировую экономику. Предполагалось, что это, в свою очередь, усилит давление на Израиль и США с целью прекращения войны.
Как показали события первых недель марта 2026 года, закрыть пролив оказалось значительно проще, чем предполагалось. Практические ограничения для судоходства возникли как из-за резкого роста страховых премий за военный риск и других проблем со страхованием, так и вследствие непосредственных атак на суда. [2]
Во время ирано-иракской войны Иран предпринимал аналогичные действия по нарушению судоходства, однако не закрывал Ормузский пролив. Тогда Иран устанавливал мины на судоходных маршрутах и наносил удары по танкерам и нефтяным терминалам противокорабельными ракетами, что вызвало ответные действия США в 1988 году после того, как американский корабль подорвался на мине.
Иран избегал атак непосредственно в Ормузском проливе и вместо этого наносил удары в районе Шатт-эль-Араб в северной части залива, рядом с единственным морским выходом Ирака. Кроме того, в 1987 году он установил мины к северу от Катара, повредив несколько военных и торговых судов.
Судоходство также стало основной целью так называемой «танкерной войны», что заставило Кувейт обратиться к США за защитой своих танкеров. В 1987 году США перерегистрировали кувейтские танкеры под американским флагом, чтобы обеспечить им военно-морское сопровождение в рамках операции Earnest Will.
Эта операция и американское военно-морское сопровождение были направлены на обеспечение свободы судоходства и сдерживание атак Ирана, который стремился сократить нефтяные доходы своих противников.
Во время оккупации Кувейта Ирак заминировал кувейтское побережье в 1991 году, чтобы помешать операциям военно-морских сил коалиции. Десять лет спустя, перед вторжением коалиции под руководством США в 2003 году, Ирак установил мины вокруг канала Хор-Абдулла, ведущего к иракскому порту Умм-Каср. В обоих случаях затронутые районы находились в северной части Персидского залива, а не в самом Ормузском проливе или вблизи него.
Атаки Ирана на судоходство в 2026 году, по всей видимости, в основном осуществлялись с помощью беспилотных летательных аппаратов (БПЛА).
Другие способы нарушения судоходства включают:
• установку мин;
• применение противокорабельных ракет;
• использование ракетных систем;
• артиллерийские удары;
• атаки вооружённых быстроходных катеров;
• подводные атаки.
Такие действия могут осуществляться с сети военно-морских баз Военно-морских сил Корпуса стражей исламской революции (IRGC Navy), расположенных вдоль иранского побережья.
Также считается, что мелководный участок пролива может быть заблокирован путём затопления судов.
Как показывает практика, любой конфликт в районе пролива приводит к резкому росту стоимости страхования корпуса и оборудования судов, а также страховых премий за военный риск, увеличивая операционные расходы даже при отсутствии непосредственных атак на суда.
Во время 12-дневной войны в июне 2025 года стоимость страховых надбавок выросла более чем на 60%, однако затем снизилась после того, как Израиль и Иран достигли соглашения о прекращении огня при посредничестве США.
Столкновение двух нефтяных танкеров в Оманском заливе, недалеко от входа в Ормузский пролив, во время 12-дневной войны продемонстрировало ещё один риск — вмешательство в работу или подавление сигналов GPS и других навигационных систем в столь загруженном морском коридоре.
В марте 2026 года суда, находившиеся в Персидском заливе или направлявшиеся туда, столкнулись с отменой действующих полисов страхования военных рисков и были вынуждены оформлять новое страховое покрытие на случай физических повреждений. Новые ставки выросли до 1–1,5% от страховой стоимости судна по сравнению со средним уровнем около 0,25% до начала военных операций против Ирана.
2. Баб-эль-Мандебский пролив и Красное море
Баб-эль-Мандебский пролив и Красное море демонстрируют иной набор блокировок и рисков, корни которых лежат в нестабильности на суше. В данном случае проблемы государственного управления создают и усиливают пробелы в сфере безопасности. Характер угроз со стороны «несостоятельных» или «распадающихся» прибрежных государств, таких как Сомали и Йемен, со временем изменился. В случае Сомали первоначальное внимание было сосредоточено на разрушении системы государственного управления и распаде государства в 1990-е годы.
Проблема «сомалийского пиратства» впервые проявилась в 1994 году, когда 26 «пиратов», выдававших себя за сотрудников береговой охраны, захватили грузовое судно MV Bonsella и использовали его как базу для нападений на другие суда в Аденском заливе. Уже в 2000 году у побережья Сомали было зарегистрировано 23 случая пиратства, поскольку клановые конфликты на суше подпитывали локальные вооружённые столкновения и криминальные сети, включая борьбу за морские ресурсы.
В 2007 году, после потери власти Союзом исламских судов в Могадишо, политическая нестабильность в Сомали усилилась, а число морских нападений у побережья страны более чем удвоилось. В 2008 году этот показатель вновь увеличился более чем в два раза. К тому времени «сомалийское пиратство» стало серьёзной глобальной проблемой.
Нападение на MV Sirius Star — супертанкер класса VLCC (Very Large Crude Carrier), эксплуатировавшийся компанией Vela International Marine, судоходным подразделением Saudi Aramco, — в ноябре 2008 года привлекло мировое внимание к проблеме пиратства у восточного побережья Африки. Это было крупнейшее судно, захваченное пиратами, а сама атака произошла в 450 милях от берега. Танкер перевозил два миллиона баррелей сырой нефти стоимостью около 100 млн долларов США на тот момент и следовал из Саудовской Аравии в США через мыс Доброй Надежды. Sirius Star был направлен к берегам Сомали, и первоначально пираты потребовали выкуп в размере 25 млн долларов. Однако судно и экипаж были освобождены в январе 2009 года после выплаты, по сообщениям, 3 млн долларов.
На другой стороне Аденского залива и Баб-эль-Мандебского пролива государственный контроль, изначально слабый и нестабильный, начал разрушаться в Йемене в конце 2000-х годов и резко ослаб в 2010-е годы. Политическое противостояние режиму Али Абдаллы Салеха, основанному на системе покровительства, возникло на севере и юге Йемена с началом войн хуситов и подъёмом Южного движения в 2004 и 2007 годах соответственно.
Ощущение постоянного кризиса существовало ещё до массовых протестов 2011 года, которые привели к падению режима Салеха и запустили цепочку событий, завершившихся захватом Саны хуситами в сентябре 2014 года и военной интервенцией коалиции под руководством Саудовской Аравии в марте 2015 года. Большая часть западного и северного Йемена, включая побережье Красного моря Тихама и порт Ходейда, перешла под контроль хуситов, а в 2017 году повстанцы начали атаковать суда в южной части Красного моря. Атака в июле 2018 года на два саудовских нефтяных танкера нанесла небольшой физический ущерб, однако привела к временному прекращению Саудовской Аравией судоходства через Баб-эль-Мандебский пролив.
Атаки хуситов на судоходство после начала войны в Газе в октябре 2023 года фактически закрыли Красное море для транзита нефти и газа, за исключением нефти, поступавшей по нефтепроводу «Восток–Запад» в Саудовской Аравии для загрузки на терминале Янбу и последующей отправки танкерами в Европу. В первой половине 2023 года, до атаки ХАМАС 7 октября, ставшей поводом к началу войны, через Баб-эль-Мандебский пролив по пути через Красное море к Суэцкому каналу проходило 12% мировой морской торговли нефтью и 8% мировой торговли СПГ.
Первое нападение на коммерческое судно произошло в ноябре 2023 года, когда недалеко от Ходейды был захвачен Galaxy Leader — грузовое судно под флагом Багамских Островов, следовавшее из Турции в Индию. К сентябрю 2025 года в Аденском заливе, Баб-эль-Мандебском проливе и южной части Красного моря различным атакам подверглись в общей сложности 114 судов. Среди них были 32 танкера, перевозившие нефтепродукты или сырую нефть, а также один танкер со сжиженным нефтяным газом (СНГ), который дважды подвергся ракетным атакам в марте 2024 года у побережья Ходейды. Пик атак пришёлся на период с декабря 2023 года по февраль 2024 года, затем они вновь усилились в июне 2024 года. После нескольких месяцев затишья два балкера — Eternity C и Magic Seas — были потоплены с разницей в один день в июле 2025 года.
Последствия нарушений судоходства в Красном море проявились быстро и сохранялись длительное время. Данные Lloyd’s List показали, что еженедельное количество проходов через Баб-эль-Мандебский пролив сократилось более чем наполовину в течение двух месяцев после первой морской атаки хуситов в ноябре 2023 года и с тех пор оставалось примерно на уровне 200 проходов в неделю по сравнению с более чем 500 проходами в неделю до войны в Газе. Кроме того, две атаки в июле 2025 года после нескольких месяцев затишья заставили операторов отложить планы по возвращению в Красное море и продолжить использовать маршрут вокруг мыса Доброй Надежды.
Поставки сырой нефти через Красное море сократились до 2,48 млн баррелей в сутки к августу 2024 года, что на 40% ниже среднего уровня за 12 месяцев, предшествовавших октябрю 2023 года. В наибольшей степени пострадали потоки нефти из Саудовской Аравии и Ирака в Европу, а также с американского побережья Мексиканского залива в Китай, Южную Корею и Индию. Напротив, поставки российской нефти в Азию значительно выросли, поскольку российские и китайские суда в значительной степени избегали атак хуситов.
Поставки СПГ через Баб-эль-Мандебский пролив прекратились в феврале 2024 года, хотя газовозы продолжали проходить на юг через Суэцкий канал исключительно для доставки в Акабу и Айн-Сохну в северной части Красного моря. Среднее время рейса из портов стран Совета сотрудничества арабских государств Персидского залива (ССАГПЗ) в Роттердам увеличилось с 19 до 34 дней из-за необходимости обходить Африку. Атаки на суда в Баб-эль-Мандебском проливе и Красном море обычно включали применение дронов, противокорабельных баллистических ракет, крылатых ракет, реактивных гранат и дистанционно управляемых взрывоопасных катеров.
3. Малаккский и Сингапурский проливы
По сравнению с атаками повстанцев-хуситов на судоходство в Баб-эль-Мандебском проливе и Красном море нападения в других ключевых морских проливах — Малаккском и Сингапурском — были менее интенсивными. Пиратская активность в Малаккском проливе значительно возросла в 1990-е годы и в начале 2000-х годов, однако создание в 2004 году системы координированного морского патрулирования — инициативы «Патрулирование Малаккского пролива», в которой участвовали военно-морские силы Индонезии, Сингапура, Малайзии и Таиланда, — оказалось весьма эффективным средством борьбы с угрозами судоходству.
В последнее время угроза для судов, связанная с вооружёнными ограблениями, а не с открытым пиратством, сместилась к востоку — в Сингапурский пролив. Это отдельный водный путь, однако он является частью единого морского коридора, представляющего собой один из самых загруженных судоходных маршрутов Юго-Восточной Азии. Отсутствие аналога «Патрулирования Малаккского пролива», а также неспособность Индонезии, Сингапура и Малайзии эффективно координировать действия военно-морских сил привели к высокому уровню морских преступлений против судов, снижающих скорость при входе в узкий канал.
В период с января по июнь 2025 года количество инцидентов в Малаккском и Сингапурском проливах выросло почти в четыре раза — до 80 случаев по сравнению с 21 случаем за аналогичный период 2024 года, причём все, кроме одного, произошли в Сингапурском проливе. Это был самый высокий показатель с 2015 года, однако ни одна из атак не была классифицирована как серьёзная, а в 72 из 80 случаев члены экипажей не пострадали. Кроме того, объектами нападений в основном становились балкеры, а не суда, перевозившие нефть и газ, поэтому заметного влияния на страховые премии или стоимость морских перевозок не наблюдалось.
4. Панамский канал
Проход через Панамский канал является кратчайшим маршрутом между Тихим и Атлантическим океанами и позволяет сократить путь на тысячи миль. Через него проходят, в частности, экспортные поставки СПГ и нефти с побережья Мексиканского залива США на азиатские рынки. Ежегодно через Панамский канал проходит от 4 до 6% мировой торговли, а в 2023 году треть грузов, проходивших через канал, приходилась на суда, перевозившие нефтепродукты, сжиженные углеводородные газы и химическую продукцию.
Однако низкий уровень воды в канале в 2023–2024 годах, вызванный сокращением количества осадков, более продолжительными периодами засухи и особенно сильным явлением Эль-Ниньо, заставил Администрацию Панамского канала ограничить ежедневное количество проходящих через него судов с 38 до 20, а затем увеличить этот показатель до 24. Общее количество проходов через Панамский канал сократилось на 29% в 2023–2024 финансовом году, при этом суда класса VLGC и газовозы СПГ пострадали от ограничений по осадке сильнее, чем контейнеровозы.
Именно поэтому после начала войны в Газе и морских атак хуситов всё больше грузов из района Мексиканского залива США в азиатские страны стали перенаправляться через Суэцкий канал. В результате время пути от побережья Мексиканского залива США до Тибы в Японии увеличилось примерно с 27 дней при прохождении через Панамский канал до 44 дней при следовании через Атлантический океан и Суэцкий канал и до 48 дней при маршруте вокруг мыса Доброй Надежды.
Наконец, напряжённость между китайскими и американскими интересами в отношении Панамского канала в начале второго президентского срока Дональда Трампа в 2025 году показала, насколько уязвимыми остаются стратегические узкие места перед лицом геополитического соперничества. Дочерняя структура гонконгской компании CK Hutchison управляла портами Кристобаль и Бальбоа — соответственно у атлантического и тихоокеанского входов в канал — с 1997 года по контракту, который незадолго до этого был продлён ещё на 25 лет. Однако правительство Панамы оказалось под сильным давлением США, требовавших отменить эти контракты и передать управление консорциуму американских инвесторов во главе с BlackRock, нью-йоркской компанией по управлению активами.
Хотя непредсказуемая политика второй администрации Трампа усилила давление на Панаму в рамках более широкого торгово-политического противостояния, фундаментальные геополитические противоречия возникли значительно раньше. В марте 2024 года, ещё при администрации Байдена, командующий Южным командованием США заявил, что Китай ведёт «долгосрочную игру» посредством «развития объектов и инфраструктуры двойного назначения» через инвестиции в «критически важные инфраструктурные объекты, такие как глубоководные порты», и назвал Панамский канал одним из таких «глобальных стратегических узких мест».
5. Датские и Турецкие проливы
В эпоху растущего соперничества великих держав и глобальной стратегической конкуренции тот факт, что Россия является крупным экспортёром нефти и газа, означает, что энергетический сектор более уязвим, чем большинство других отраслей, перед прямой и косвенной геополитической напряжённостью. Российские нефть и газ с терминалов в Балтийском и Чёрном морях должны проходить соответственно через Датские и Турецкие проливы — Босфор и Дарданеллы — и могут стать объектами потенциальных попыток перекрытия.
Кроме того, трубопроводы, по которым российский газ поступает в Европу, также подвержены аналогичным транзитным рискам. Газопроводы были уязвимы для саботажа, атак или политических действий как до, так и после российского вторжения на Украину в 2014 и 2022 годах. Среди таких случаев — перебои с поставками российского газа в Украину и через её территорию в 2008–2009 годах, а также взрывы 2022 года, которые вывели из строя газопровод Nord Stream.
IV. Примеры контрмер
Различные правительства, а также энергетический и частный секторы приняли ряд контрмер для устранения или смягчения угроз, связанных с узкими стратегическими морскими проходами. Наиболее заметной мерой стало создание многочисленных военно-морских оперативных групп, предназначенных для защиты и сопровождения судов при их прохождении через наиболее уязвимые проливы и другие морские зоны повышенного риска. Уже упоминалась инициатива «Патрулирование Малаккского пролива» и её эффективность в снижении уровня пиратства в Малаккском проливе практически до нуля, хотя это не относится к Сингапурскому проливу. Кроме того, ВМС США присутствуют вблизи почти всех основных мировых стратегических узких мест, что отражает тесную связь между энергетической и экономической безопасностью. [3]
На Ближнем Востоке Объединённые морские силы (Combined Maritime Forces, CMF) были созданы в 2001 году как коалиция под руководством США, первоначально включавшая 12 участников, а затем расширившаяся до 46 членов, прежде чем Объединённые Арабские Эмираты вышли из инициативы в 2023 году. CMF состоят из пяти оперативных групп, которые патрулируют или иным образом обеспечивают безопасность морских районов вдоль побережья Африканского Рога и Аравийского полуострова.
Оперативные группы под руководством США действуют параллельно с другими военно-морскими инициативами, которые на практике представляют собой скорее фрагментированную, чем действительно многонациональную реакцию на морские угрозы, особенно в районе Баб-эль-Мандебского пролива, Красного моря и западной части Индийского океана.
Европейский союз и НАТО запустили собственные морские инициативы — операции Ocean Shield и Atalanta соответственно — для сопровождения судов и создания системы сдерживания у берегов Африканского Рога в 2009 году. Другие страны, такие как Япония, Индия и Китай, направили собственные корабли, что привело к формированию разрозненного набора миссий. Отсутствие полностью интегрированного подхода повторилось десятилетие спустя, когда в 2019 году администрация Трампа попыталась создать новую военно-морскую коалицию для защиты судоходства в Персидском заливе от иранских атак. Однако европейские страны, включая Францию и Германию, стремились избежать любой связи с политикой «максимального давления». После этого США, Великобритания и Австралия создали относительно небольшую структуру International Maritime Security Construct со штаб-квартирой в Бахрейне для сопровождения своих судов в районе Ормузского пролива, тогда как девять европейских стран сформировали отдельную, также небольшую, группу военно-морского сопровождения EMASOH со штаб-квартирой в Абу-Даби.
Политические меры реагирования на атаки хуситов против судоходства в 2024 году показали, что политические соображения и вопросы безопасности не всегда совпадают. Американские официальные лица вновь сформировали коалицию для проведения военных операций против целей хуситов в Йемене. Однако Бахрейн оказался единственной арабской страной, присоединившейся к операции «Страж процветания» (Operation Prosperity Guardian), причём в административном, а не оперативном качестве.
В Саудовской Аравии и ОАЭ сохранялись воспоминания о многолетних ракетных и дроновых атаках хуситов на города и инфраструктуру, которые в значительной степени прекратились в 2022 году, что исключило участие этих стран в новой кампании против группировки. Отдельно силы США и Великобритании нанесли авиаудары по хуситам в рамках операции «Посейдон Арчер» (Operation Poseidon Archer), добившись определённого эффекта. Европейский союз создал отдельную военно-морскую миссию — операцию «Аспидес» (Operation Aspides) — для патрулирования Баб-эль-Мандебского пролива, Красного моря и Аденского залива, а также сопровождения торговых судов и их защиты от атак. Эта операция имела оборонительный характер и не обладала наступательными возможностями, предусмотренными для военных операций под руководством США. Тем не менее объединённые военно-морские и воздушные операции лишь незначительно повлияли на способность хуситов осуществлять атаки как до, так и после соглашения о прекращении огня между США и хуситами в мае 2025 года, которое временно ограничило их действия.
Помимо более широкого обмена разведывательной информацией и оптимизации использования существующих и доступных ресурсов, ещё одним примером ответных мер являются инвестиции в альтернативную инфраструктуру, включая трубопроводы, позволяющие обходить морские узкие места или снижать уязвимость перед ними. Это не является полностью надёжным решением, поскольку сами трубопроводы могут стать целями атак и превратиться в новые узкие места, а геополитические факторы делают их непригодными для экспорта нефти из Кувейта или СПГ из Катара и ОАЭ.
Тем не менее и Саудовская Аравия — благодаря нефтепроводу «Восток–Запад» (East-West Pipeline), идущему от месторождений Абкайк до Янбу на Красном море, — и ОАЭ — благодаря нефтепроводу Abu Dhabi Crude Oil Pipeline от месторождения Хабшан до Фуджейры в Оманском заливе — располагают альтернативами на случай закрытия, пусть и маловероятного, или ограничения транзита через Ормузский пролив.
Построенный в 1982 году с первоначальной пропускной способностью 1,85 млн баррелей в сутки нефтепровод «Восток–Запад» протяжённостью 1 200 километров был расширен до 3,2 млн баррелей в сутки в 1987 году, во время этапа «танкерной войны» ирано-иракской войны, а затем вновь модернизирован до 5 млн баррелей в сутки в 1993 году. Изначально линия предназначалась для транспортировки природного газа к нефтеперерабатывающим заводам и промышленным комплексам на западном побережье Саудовской Аравии, но позже была переоборудована для транспортировки сырой нефти на экспорт. Параллельный газопровод входит в состав Главной газовой системы Aramco (Master Gas System, MGS) мощностью 12,5 млрд кубических футов в сутки. Недавнее расширение увеличило пропускную способность нефтепровода до 7 млн баррелей в сутки. На момент написания материала нефтепровод «Восток–Запад» всё ещё не мог перенаправить весь экспорт саудовской нефти, поскольку часть его пропускной способности использовалась внутренними нефтеперерабатывающими заводами на Красном море, а экспортная инфраструктура нефтяного терминала Янбу имела ограничения.
Нефтепровод ADNOC (Abu Dhabi National Oil Company) протяжённостью 380 километров до Фуджейры был завершён в 2012 году. Он соединяет нефтяные месторождения Хабшан в Абу-Даби с экспортным терминалом в Фуджейре, обходя Ормузский пролив. Его пропускная способность составляет 1,5 млн баррелей в сутки, что на момент ввода в эксплуатацию соответствовало более чем половине ежедневной добычи нефти ОАЭ.
Ограниченный доступ является менее значимым фактором для нефтепровода из Абу-Даби, поскольку Фуджейра расположена на побережье Оманского залива за пределами Ормузского пролива. Её стратегическое положение позволило городу превратиться в один из крупнейших в мире центров бункеровки судов и хранения нефти. Идея обойти Ормузский пролив путём строительства нефтепровода от Хабшана к Индийскому океану впервые была предложена в 1984 году во время ирано-иракской войны. Тогда Совет сотрудничества арабских государств Персидского залива (ССАГПЗ) также рассматривал планы соединения существующих трубопроводных сетей с объектами на побережье Омана, расположенными за пределами Ормузского пролива.
Однако расположение Янбу непосредственно на Красном море, где с обеих сторон находятся узкие места, само по себе является проблемой и показывает, что одних трубопроводов недостаточно для создания полностью надёжной альтернативы.
Нефтепровод SUMED протяжённостью 200 миль (320 км), расположенный в северной части Красного моря, предоставляет дополнительный вариант на случай потенциальной блокировки или перегрузки Суэцкого канала. SUMED, совладельцами которого являются Египет, Саудовская Аравия, Кувейт, ОАЭ и Катар, позволяет транспортировать до 2,8 млн баррелей нефти в сутки в направлении Средиземного моря. Нефть выгружается в Айн-Сухне на берегу Суэцкого залива и перекачивается по трубопроводу на северо-запад, в Сиди-Керир на средиземноморском побережье, где вновь загружается на танкеры и доставляется в конечные пункты назначения. SUMED является единственным вариантом обхода Суэцкого канала в случае его блокировки.
Иран также ввёл в эксплуатацию новый нефтепровод для обхода Ормузского пролива в июле 2021 года, когда была открыта линия протяжённостью 1 000 километров от Гореха до нефтяного терминала Джаск в Оманском заливе. Первоначальная пропускная способность иранской обходной системы составляла 300 000 баррелей в сутки, при этом планировалось увеличить её до 1 млн баррелей в сутки. Однако достижение полной мощности оказалось более сложной задачей.
Судоходная отрасль применила многоуровневый подход к обеспечению безопасности во всех рассмотренных выше морских узких местах. Стратегии снижения рисков включают более надёжные средства защиты и сдерживания на судах, такие как цитадели и запираемые точки доступа, обеспечивающие безопасные помещения для членов экипажа; большую гибкость в выборе маршрутов и графиков; обновлённые страховые полисы и условия контрактов; а также, когда это разрешено законодательством, использование вооружённого сопровождения и охраны.
V. Заключение
Целью данной работы был анализ основных мировых узловых пунктов нефтяного транзита, таких как Ормузский пролив, привлёкший особое внимание из-за войны между США и Ираном. Для этого в работе подробно рассмотрены семь основных мировых нефтяных узких мест: Малаккский пролив, Ормузский пролив, Суэцкий канал, Баб-эль-Мандебский пролив, Панамский канал, Датские проливы и Турецкие проливы. Также были изучены различные виды блокад и рисков, с которыми сталкивается каждый из этих узловых пунктов, а также национальные и международные меры противодействия, направленные на снижение рисков.
К наиболее значимым рискам, с которыми сталкиваются отдельные узкие места, относятся угрозы блокирования Ормузского, Баб-эль-Мандебского, Датских и Турецких проливов. Акты пиратства вблизи Малаккского пролива, Суэцкого канала и Баб-эль-Мандебского пролива, а также нападения хуситов на суда в Красном море, в районе Суэцкого канала и Баб-эль-Мандебского пролива, также представляли серьёзную опасность. Кроме того, угрозу создавали затруднения судоходства из-за снижения уровня воды, наблюдавшиеся в Панамском канале. Геополитические конфликты между великими державами, включая соперничество США и Китая, также усилили риски, связанные с функционированием портов Панамского канала.
Для противодействия этим угрозам страны разработали различные меры реагирования, действуя самостоятельно или совместно с другими государствами. Ключевыми примерами являются создание военно-морских оперативных групп под руководством США и проведение военных операций в ответ на нападения пиратов и хуситов в Баб-эль-Мандебском проливе, Красном море и прилегающих районах Аравийского моря, а также разработка и реализация плана патрулирования с участием военно-морских сил Индонезии, Малайзии, Сингапура и Таиланда для борьбы с пиратством в Малаккском проливе.
Кроме того, для снижения рисков, связанных с блокировкой проливов, страны разработали альтернативные транспортные решения, включая строительство трубопроводов. Среди наиболее заметных примеров — строительство Саудовской Аравией нефтепровода «Восток–Запад» для противодействия возможной блокаде Ормузского пролива, а также строительство Объединёнными Арабскими Эмиратами нефтепровода Abu Dhabi Crude Oil Pipeline и транспортировка по нему сырой нефти. К подобным мерам реагирования также относятся строительство нефтепровода SUMED для снижения риска блокировки Суэцкого канала и ввод в эксплуатацию нового обходного нефтепровода Ирана, соединяющего Горех с нефтяным терминалом Джаск в Оманском заливе и предназначенного для противодействия возможной блокаде Ормузского пролива.
