

I. Introduction
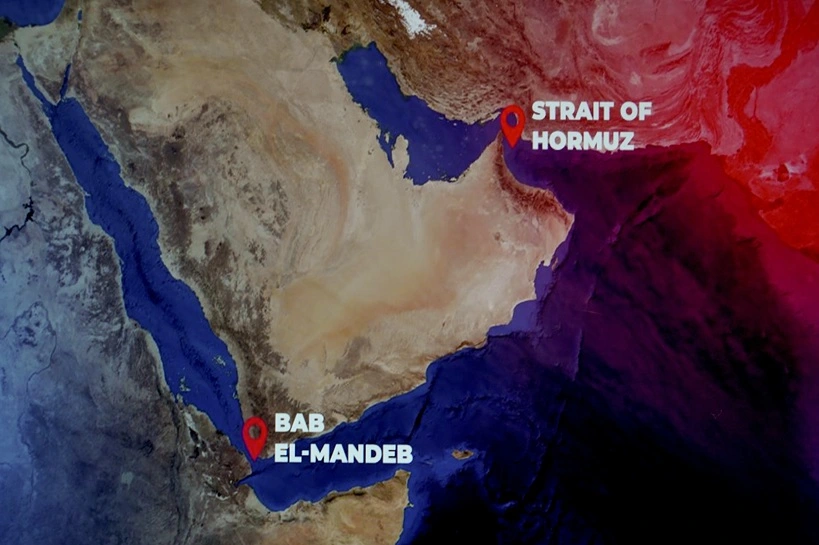
Avec le rétablissement du blocus du détroit d’Ormuz à la suite de la reprise des combats entre les États-Unis et l’Iran, les échanges de tirs entre l’Arabie saoudite et les Houthis ont suscité des inquiétudes quant à la possibilité que les Houthis ouvrent un nouveau front dans la guerre opposant les États-Unis et Israël à l’Iran, en tentant de bloquer le détroit de Bab el-Mandeb (large de 32 km), qu’ils avaient déjà pris pour cible pendant la guerre entre Israël et le Hamas en 2023.
En effet, le lundi 20 juillet 2026, les dirigeants houthis ont déclaré qu’ils mettraient immédiatement en œuvre un blocus naval contre l’Arabie saoudite. En conséquence, le détroit d’Ormuz et le détroit de Bab el-Mandeb, deux des principaux points de passage stratégiques du transport pétrolier dans le monde, sont confrontés à une situation de crise caractérisée par un quasi-blocus.
Dans ce contexte, le présent article vise, premièrement, à expliquer où se situent les principaux points de passage stratégiques du transport pétrolier dans le monde ; deuxièmement, à examiner les différents types de blocages et de risques auxquels chacun de ces points de passage est exposé ; et, enfin, à analyser les mesures prises par les États pour faire face à ces blocages et à ces risques.
II. Où se situent les principaux points de passage stratégiques du transport pétrolier dans le monde ?
1. Vue d’ensemble
Les chokepoints, ou points de passage stratégiques, sont des voies maritimes étroites situées sur les grandes routes commerciales mondiales. Ils revêtent une importance cruciale pour le commerce mondial de l’énergie et la sécurité énergétique, en raison des volumes considérables de pétrole, d’autres liquides pétroliers et de gaz naturel liquéfié (GNL) qui y transitent. [1]
Les marchés internationaux de l’énergie dépendent de la fiabilité des routes de transport. L’interruption du transit pétrolier à travers un point de passage stratégique majeur, même temporaire, peut entraîner d’importants retards d’approvisionnement et une hausse des coûts de transport maritime, se traduisant par une augmentation des prix mondiaux de l’énergie. Bien que la plupart de ces points de passage puissent être contournés par d’autres itinéraires — ce qui accroît considérablement la durée du transport — certains ne disposent d’aucune véritable alternative pratique.
Cette étude analyse sept points de passage stratégiques dont la perturbation pourrait allonger les itinéraires de transport de plusieurs milliers de kilomètres et affecter les prix du pétrole et du gaz naturel. Les deux principaux points de passage stratégiques au monde en termes de volumes de pétrole transportés sont le détroit de Malacca, qui relie les océans Indien et Pacifique, et le détroit d’Ormuz, qui constitue la principale voie de sortie du golfe Persique (voir Figure 1).

Figure 1 : Les principaux points de passage maritimes stratégiques du transport pétrolier dans le monde (source : EIA)
Au premier semestre 2025 (1S25), l’offre mondiale totale de pétrole et d’autres liquides pétroliers s’élevait à environ 104,4 millions de barils par jour (b/j). Environ 76 % de ce volume, soit 79,8 millions de b/j, était transporté par voie maritime (voir Tableau 1). Selon les données de la Conférence des Nations unies sur le commerce et le développement (CNUCED/UNCTAD), les pétroliers représentaient 28 % du tonnage mondial de la flotte marchande en 2024.
En 2024, l’offre mondiale de gaz naturel s’élevait à environ 407 milliards de pieds cubes par jour (Bcf/j). Environ 13 % de ce volume, soit 53 milliards de pieds cubes par jour, était transporté par voie maritime.

Tableau 1 : Volumes de pétrole brut et de liquides pétroliers transportés à travers les principaux points de passage stratégiques mondiaux et par le cap de Bonne-Espérance, 2020–1S25 (source : EIA)
2. Le détroit de Malacca

Figure 2 : Carte du détroit de Malacca et des principaux points de passage stratégiques de l’océan Pacifique (source : EIA)
Le détroit de Malacca, qui relie l’océan Indien à l’océan Pacifique, constitue la voie maritime la plus courte entre les fournisseurs de pétrole et de gaz naturel du Moyen-Orient et les marchés en pleine expansion de l’Asie de l’Est et de l’Asie du Sud-Est (voir Figure 2).
Selon le Centre de signalement des actes de piraterie du Bureau maritime international (International Maritime Bureau’s Piracy Reporting Centre), la piraterie, notamment les détournements de navires et les tentatives de vol, constitue une menace pour les pétroliers transitant par le détroit de Malacca. Les attaques contre les navires ont augmenté depuis 2023, en particulier dans les environs de Singapour.
Le détroit constitue le principal point de passage stratégique d’Asie et d’Océanie, avec un flux estimé à 23,2 millions de barils de pétrole par jour au 1S25, soit 29 % du total des flux maritimes mondiaux de pétrole. Il s’agit également du plus important point de passage stratégique au monde en termes de volume de pétrole transporté. Le pétrole brut représente généralement un peu plus de 70 % des flux pétroliers annuels transitant par le détroit, tandis que les produits pétroliers constituent le reste des volumes (Tableau 2).
Les itinéraires alternatifs au détroit de Malacca comprennent deux points de passage stratégiques de moindre importance dans l’archipel indonésien : le détroit de Lombok et le détroit de la Sonde, comme l’illustre la Figure 2. Les flux pourraient également emprunter un itinéraire beaucoup plus long contournant l’ensemble de l’archipel. Par ailleurs, un oléoduc transporte du pétrole brut du Moyen-Orient depuis le Myanmar vers le sud-ouest de la Chine.

Tableau 2 : Volumes de pétrole brut, de condensats, de produits pétroliers et de gaz naturel liquéfié transportés à travers le détroit de Malacca, 2020–1S25 (source : EIA)
Les principaux producteurs pétroliers du Golfe — l’Arabie saoudite, les Émirats arabes unis, le Koweït et l’Irak — ont représenté près de 60 % du pétrole brut transitant par le détroit de Malacca au 1S25 (Figure 3). Les flux à travers le détroit ont diminué en 2024 en raison des réductions de production de pétrole brut décidées par l’OPEP+, avant d’augmenter de nouveau au 1S25, lorsque les objectifs de production ont été relevés. Malgré les sanctions occidentales visant ses exportations pétrolières, l’Iran a régulièrement augmenté ses exportations de pétrole vers la Chine depuis 2020. Les volumes russes ont fluctué depuis 2022 en raison des sanctions occidentales et ne représentaient donc que 2 % des flux totaux transitant par le détroit au 1S25.
La majeure partie du pétrole brut traversant le détroit de Malacca est destinée aux pays d’Asie de l’Est en provenance du Moyen-Orient (voir Figure 3). La Chine représentait 48 % des volumes importés transitant par le détroit au 1S25. Les flux de pétrole en provenance de tous les ports russes à destination de l’Inde ont augmenté ces dernières années à la suite des restrictions imposées par l’Union européenne et les États-Unis aux importations de pétrole russe. Les flux transitant par le détroit de Malacca varient toutefois en fonction des volumes acheminés depuis la côte pacifique de la Russie vers l’Inde.
Au 1S25, les États-Unis ont expédié 800 000 barils par jour de pétrole brut et de condensats depuis leur côte atlantique, via le détroit de Malacca, vers l’Asie de l’Est. Dans le même temps, la côte pacifique américaine a reçu 200 000 barils par jour de cargaisons transitant par Malacca, principalement en provenance du Moyen-Orient.
Au 1S25, environ 9,2 milliards de pieds cubes par jour de GNL ont transité par le détroit de Malacca (voir Tableau 2). Les flux de GNL en provenance du Qatar à destination de la Chine ont plus que doublé depuis 2020, passant de 14 % du total des flux de GNL transitant par le détroit de Malacca en 2020 à 28 % au 1S25.

Figure 3 : Volumes de pétrole brut et de condensats transportés à travers le détroit de Malacca (source : EIA)
3. Le détroit d’Ormuz
Le détroit d’Ormuz, situé entre l’Iran et Oman, relie le golfe Persique au golfe d’Oman et à la mer d’Arabie (voir Figure 4). Le détroit d’Ormuz est suffisamment large et profond pour permettre le passage des plus grands pétroliers de brut au monde, ce qui en fait l’un des principaux points de passage stratégiques du transport pétrolier mondial. D’importants volumes de pétrole transitent par le détroit d’Ormuz et, en cas de fermeture, les itinéraires alternatifs existants ne pourraient acheminer qu’une partie des volumes qui y transitent habituellement.

Figure 4 : Carte du détroit d’Ormuz et de la péninsule Arabique (source : EIA)
Au 1S25, les flux pétroliers totaux transitant par le détroit d’Ormuz s’élevaient en moyenne à 20,9 millions de barils par jour, soit l’équivalent d’environ 20 % de la consommation mondiale de liquides pétroliers et d’un quart du pétrole transporté par voie maritime à l’échelle mondiale. Entre 2022 et le 1S25, les volumes de pétrole brut et de condensats transitant par le détroit d’Ormuz ont diminué de 1,5 million de barils par jour, une baisse seulement partiellement compensée par une augmentation de 0,5 million de barils par jour des cargaisons de produits pétroliers (voir Tableau 3 et Figure 5).
Les oléoducs situés en Arabie saoudite, aux Émirats arabes unis et en Iran offrent des solutions alternatives au détroit d’Ormuz (voir Figure 4). L’oléoduc Est-Ouest de Saudi Aramco et l’oléoduc d’Abou Dhabi pourraient à eux deux fournir une capacité d’environ 4,7 millions de barils par jour permettant de contourner le détroit en cas de perturbation des approvisionnements. D’ici 2027, les Émirats arabes unis prévoient de construire un nouvel oléoduc d’une capacité de 1,5 million de barils par jour permettant également de contourner le détroit, entre le terminal d’exportation de Jebel Dhanna et Fujairah. L’Iran a inauguré en 2021 l’oléoduc Goreh-Jask et le terminal d’exportation pétrolière de Jask, situé sur le golfe d’Oman, avec une première cargaison d’exportation. Quelques petits chargements ont ensuite été expédiés à la fin de 2024. La capacité effective de l’oléoduc reste d’environ 0,3 million de barils par jour.

Tableau 3 : Volumes de pétrole brut, de condensats et de produits pétroliers transportés à travers le détroit d’Ormuz, 2020–1S25 (source : EIA)
La diminution du transit de pétrole brut par le détroit d’Ormuz après 2022 reflète plusieurs évolutions : les réductions volontaires de production décidées par les membres de l’OPEP+ à partir de 2023 ; les perturbations pétrolières autour du détroit de Bab el-Mandeb, qui ont entraîné le déplacement d’une partie des flux de pétrole de l’Arabie saoudite vers l’Europe, auparavant acheminés par le détroit d’Ormuz — puis par le détroit de Bab el-Mandeb — vers l’oléoduc Est-Ouest ; ainsi que l’augmentation des capacités de raffinage dans les États du golfe Persique. Les réductions de production de l’OPEP+ dans les États du golfe Persique ont compensé l’augmentation des exportations de pétrole brut iranien. L’Iran n’étant pas soumis aux réductions de production de l’OPEP+, la majeure partie de cette hausse a été destinée à la Chine.
L’Arabie saoudite fait transiter par le détroit d’Ormuz davantage de pétrole brut et de condensats que tout autre pays. Environ 0,3 million de barils par jour de volumes destinés au marché intérieur saoudien ont transité par le détroit en 2023, depuis les ports saoudiens du golfe Persique — notamment Ras Tanura — vers les ports saoudiens de la mer Rouge. Les attaques en mer Rouge et les perturbations pétrolières dans le détroit de Bab el-Mandeb, qui ont commencé à la fin de 2023, ont entraîné une chute de ces flux intra-saoudiens à seulement 18 000 barils par jour au 1S25.
On estime que 89 % du pétrole brut et des condensats transportés à travers le détroit d’Ormuz étaient destinés aux marchés asiatiques au 1S25. L’Inde, la Chine, le Japon et la Corée du Sud constituaient les principales destinations, représentant ensemble 74 % de l’ensemble des flux de pétrole brut et de condensats transitant par Ormuz au 1S25.
Au 1S25, les États-Unis ont importé environ 0,4 million de barils par jour de pétrole brut et de condensats en provenance des pays du golfe Persique via le détroit d’Ormuz, soit environ 7 % de leurs importations de pétrole brut et de condensats et 2 % de leur consommation de liquides pétroliers. Les importations américaines de pétrole brut en provenance des pays du golfe Persique sont tombées à leur plus bas niveau depuis 40 ans, sous l’effet de l’augmentation de la production nationale.
Au 1S25, 11,4 milliards de pieds cubes par jour, soit plus de 20 % du commerce mondial de GNL, ont transité par le détroit d’Ormuz, principalement en provenance du Qatar (voir Tableau 3). La Chine était la première destination des flux de GNL transitant par Ormuz : près d’un tiers des volumes totaux de GNL destinés à la Chine au 1S25 empruntaient le détroit d’Ormuz.

Figure 5 : Volumes de pétrole brut et de condensats transportés à travers le détroit d’Ormuz (source : EIA)
4. Canal de Suez, oléoduc SUMED et détroit de Bab el-Mandeb
Le canal de Suez, l’oléoduc SUMED (Suez-Mediterranean) et le détroit de Bab el-Mandeb constituent des routes stratégiques pour les expéditions de pétrole et de gaz naturel en provenance du golfe Persique à destination de l’Europe (voir Figure 6). Les volumes totaux de pétrole acheminés par ces voies représentaient environ 6 % du pétrole transporté par voie maritime à l’échelle mondiale au 1S25.
Le canal de Suez et l’oléoduc SUMED sont situés en Égypte et relient la mer Rouge à la mer Méditerranée. L’oléoduc SUMED, détenu par Mubadala Energy, basée à Abou Dhabi, transporte le pétrole brut vers le nord de l’Égypte entre les ports d’Ain Sukhna et de Sidi Kerir. Il dispose d’une capacité de 2,5 millions de barils par jour.

Figure 6 : Carte des principaux points de passage maritimes stratégiques de la péninsule Arabique (source : EIA)
Le détroit de Bab el-Mandeb se situe entre le Moyen-Orient et la Corne de l’Afrique. Il relie la mer Rouge au golfe d’Aden et à la mer d’Arabie.
Avant 2024, la majeure partie des exportations de pétrole et de gaz naturel du golfe Persique à destination de l’Europe et de la côte atlantique de l’Amérique du Nord transitait par le canal de Suez ou l’oléoduc SUMED, ainsi que par les détroits de Bab el-Mandeb et d’Ormuz. Cependant, après le début, en novembre 2023, des attaques lancées par les rebelles houthis basés au Yémen contre les navires commerciaux transitant par la mer Rouge, certains navires ont commencé à emprunter des itinéraires plus longs et plus coûteux autour du cap de Bonne-Espérance, évitant ainsi à la fois le canal de Suez et le détroit de Bab el-Mandeb.
Environ 4,9 millions de barils par jour de pétrole brut et de produits pétroliers ont transité par le canal de Suez et l’oléoduc SUMED au 1S25, tandis qu’environ 4,2 millions de barils par jour ont également transité par le détroit de Bab el-Mandeb. Dans les deux cas, ces volumes représentaient environ la moitié des flux enregistrés en 2023 (voir Tableau 4).
Les volumes de pétrole brut et de condensats saoudiens transitant par le détroit de Bab el-Mandeb ont également diminué de plus de 50 % entre 2023 et 2024. En revanche, les volumes saoudiens transitant par le canal de Suez et l’oléoduc SUMED n’ont diminué que de 10 %, l’Arabie saoudite ayant accru ses exportations via l’oléoduc Est-Ouest et ses terminaux de la mer Rouge.

Tableau 4 : Volumes de pétrole brut, de condensats et de produits pétroliers transportés à travers le canal de Suez, l’oléoduc SUMED et le détroit de Bab el-Mandeb, 2020–1S25 (source : EIA)
Au 1S25, la Russie était le pays qui transportait les plus importants volumes de pétrole brut et de condensats via le canal de Suez et le détroit de Bab el-Mandeb. Après le début de la guerre russo-ukrainienne en février 2022, la majeure partie des exportations russes en provenance de l’ouest du pays a été réorientée de l’Europe vers l’Asie, principalement vers l’Inde. Les navires russes ont rarement été pris pour cible par les attaques des Houthis dans le détroit de Bab el-Mandeb. Les volumes de pétrole brut et de condensats russes transitant par le canal de Suez et le détroit de Bab el-Mandeb en 2024 et au 1S25 ont donc peu évolué par rapport à 2023 (voir Figure 7).

Figure 7 : Volumes de pétrole brut et de condensats transportés à travers le canal de Suez et l’oléoduc SUMED (source : EIA)
Les flux de GNL à travers le détroit de Bab el-Mandeb étaient proches de zéro en 2024 et au 1S25 (Tableau 4). Les flux de GNL transitant à la fois par le canal de Suez et le détroit de Bab el-Mandeb ont fortement diminué en 2024, les navires évitant le détroit en raison des préoccupations sécuritaires et de la hausse des primes d’assurance. Depuis 2023, les flux de GNL transitant par le canal de Suez sont presque exclusivement destinés à la Jordanie ou à l’Égypte.
5. Détroits danois
Les détroits danois constituent un ensemble de voies maritimes qui relient la mer Baltique à la mer du Nord (voir Figure 8).

Figure 8 : Carte des détroits danois (source : EIA)
Historiquement, les détroits danois constituaient une voie importante pour les exportations maritimes de pétrole de la Russie vers l’Europe, avant que les flux commerciaux mondiaux ne se réorientent à la suite du début de la guerre en Ukraine en 2022 et de l’adoption ultérieure par l’Union européenne de sanctions visant les exportations pétrolières russes.
On estime qu’environ 4,9 millions de barils par jour de pétrole brut et de produits pétroliers ont transité par les détroits danois au premier semestre 2025 (1S25), soit l’équivalent de 6 % du commerce maritime mondial. Ce volume est supérieur de près de 60 % à celui de 2021, en raison de la réorientation des flux commerciaux liés à la Russie (voir Tableau 5).
Le canal de Kiel, dans le nord de l’Allemagne, constitue une voie alternative aux détroits danois pour le transport du pétrole. Toutefois, il est adapté aux petits pétroliers et presque exclusivement aux produits pétroliers (voir Figure 8). Les flux pétroliers transitant par le canal ont atteint près de 200 000 barils par jour au 1S25.

Tableau 5 : Volumes de pétrole brut, de condensats et de produits pétroliers transportés par les détroits danois, 2020–1S25 (source : EIA)
La Russie était auparavant la principale source des produits pétroliers transitant par le canal, mais sa part a fortement diminué après 2022. Dans le même temps, les Pays-Bas, le Danemark et la Belgique ont commencé à y faire transiter davantage de produits pétroliers.

Figure 9 : Volumes de pétrole brut et de condensats transportés par les détroits danois (source : EIA)
Bien que la Russie soit restée le principal exportateur de pétrole transitant par les détroits danois au 1S25, elle a acheminé l’essentiel de ces volumes depuis la mer Baltique vers la Turquie et l’Asie, plutôt que vers l’Europe occidentale et les États-Unis, ce qui représente une rupture avec le schéma historique. Les exportations russes de pétrole vers l’Inde via les détroits danois ont fortement augmenté en 2023, l’Inde profitant des prix plus bas proposés par la Russie par rapport au Moyen-Orient et aux autres producteurs (voir Figure 9).
À partir de 2022, les flux pétroliers traversant la partie occidentale des détroits danois depuis des pays tels que les États-Unis, le Royaume-Uni, la Norvège et l’Égypte vers des pays situés à l’est des détroits, notamment la Finlande et la Pologne, ont augmenté et ont remplacé les importations de pétrole russe destinées à ces pays.
Au 1S25, 1,6 milliard de pieds cubes par jour de GNL ont transité par les détroits danois, soit environ trois fois le volume enregistré en 2020 (voir Tableau 5). Les États-Unis sont devenus le principal fournisseur des pays situés à l’est des détroits danois en 2021, à mesure que les infrastructures américaines d’exportation de GNL se développaient rapidement. Une grande partie de ces volumes a remplacé les importations européennes de gaz russe par gazoduc à partir de 2022.
6. Détroits turcs
Les détroits turcs, qui comprennent le Bosphore et les Dardanelles (également appelés respectivement détroit d’Istanbul et détroit de Çanakkale), séparent l’Asie de l’Europe (voir Figure 10). Les Dardanelles constituent une voie maritime de 37 milles nautiques reliant la mer de Marmara à la mer Égée et à la mer Méditerranée. Le Bosphore est une voie maritime de 17 milles nautiques qui relie la mer Noire à la mer de Marmara. Ces deux voies se trouvent en Turquie et permettent l’acheminement de pétrole russe et de pétrole provenant de la région de la mer Caspienne vers l’Europe occidentale, l’Asie et l’Europe méridionale.

Figure 10 : Carte des détroits turcs, principaux goulets d’étranglement maritimes (source : EIA)
D’une largeur inférieure à un demi-mille nautique à leur point le plus étroit, les détroits turcs comptent parmi les voies navigables les plus difficiles au monde. Plus de 45 000 navires ont transité par ces détroits en 2024, faisant des détroits turcs l’un des goulets d’étranglement maritimes les plus fréquentés au monde.
On estime qu’environ 3,7 millions de barils par jour de pétrole brut et de produits pétroliers ont transité par les détroits turcs au 1S25, soit l’équivalent de 5 % du commerce maritime mondial. Environ 60 % de ce volume correspondait au pétrole brut, le reste étant constitué de produits pétroliers (voir Tableau 6).

Tableau 6 : Volumes de pétrole brut, de condensats et de produits pétroliers transportés par les détroits turcs, 2020–1S25 (source : EIA)
Les ports de la mer Noire constituent l’une des principales voies d’exportation du pétrole brut et des produits pétroliers de la Russie et d’autres pays eurasiatiques, notamment le Kazakhstan et l’Azerbaïdjan (voir Figure 11). Le Kazakhstan est le principal exportateur transitant par les détroits turcs. Le Kazakhstan et la Russie ont augmenté de 400 000 barils par jour les volumes de pétrole brut et de condensats acheminés par les détroits entre 2022 et le 1S25. Le Kazakhstan a accru ses exportations de pétrole brut vers l’Europe via l’oléoduc du Caspian Pipeline Consortium, qui utilise le port russe de Novorossiïsk, sur la mer Noire, tandis que la Russie a augmenté ses exportations de pétrole brut vers l’Inde.
Les solutions alternatives au transport par les détroits turcs comprennent l’oléoduc Bakou-Tbilissi-Ceyhan, qui achemine le pétrole depuis l’Azerbaïdjan, sur la mer Caspienne, jusqu’au port de Ceyhan en Turquie, ainsi que l’oléoduc Irak-Turquie depuis la région du Kurdistan, dans le nord de l’Irak, qui a repris ses activités en septembre 2025 après avoir été à l’arrêt depuis mars 2023.
La Turquie n’autorise pas le passage de cargaisons de GNL par le détroit du Bosphore pour des raisons de sécurité, mais elle autorise leur transit par les Dardanelles. Au 1S25, la Turquie a importé environ 0,6 milliard de pieds cubes par jour de gaz naturel via son terminal de regazéification de GNL de Marmara, principalement en provenance des États-Unis et de l’Algérie (voir Tableau 6). Le terminal est situé sur la mer de Marmara, à l’intérieur du détroit des Dardanelles, de sorte que les méthaniers doivent traverser le détroit vers l’est pour l’atteindre.
En cas de perturbation du trafic dans le détroit des Dardanelles, la Turquie pourrait néanmoins recevoir du gaz naturel par l’intermédiaire de ses autres terminaux d’importation de GNL, situés en dehors de ce détroit, ou importer du gaz naturel par gazoduc depuis la Russie, l’Azerbaïdjan ou l’Iran.

Figure 11 : Volumes de pétrole brut et de condensats transportés par les détroits turcs (source : EIA)
7. Canal de Panama
Le canal de Panama relie l’océan Pacifique à la mer des Caraïbes et à l’océan Atlantique. Ce canal s’étend sur 50 miles (environ 80 km), et son point le plus étroit est la tranchée de Culebra (d’une longueur de près de 9 miles, soit environ 14 km), située sur la ligne de partage des eaux continentale (voir Figures 12 et 13).
Plus de 2,3 millions de barils par jour de pétrole et autres liquides pétroliers ont transité par le canal au cours de l’exercice fiscal 2025 (du 1er octobre 2024 au 30 septembre 2025), dont la majeure partie — environ 2,2 millions de barils par jour — était constituée de produits pétroliers raffinés (voir Tableau 7).
Bien que seulement 3 % du pétrole et des produits pétroliers transportés par voie maritime dans le monde aient transité par le canal de Panama au cours de l’exercice 2025, cette voie maritime constitue un itinéraire important pour les produits pétroliers — qui, contrairement au pétrole brut, sont transportés par des navires de plus petite taille pouvant emprunter le canal étroit — ainsi que pour le GNL acheminé depuis la côte américaine du golfe du Mexique vers l’ouest de l’Amérique du Sud et vers l’Asie.

Figure 12 : Carte du Panama (source : EIA)

Figure 13 : Canal de Panama et système d’écluses en février 2026 (source : EIA)

Tableau 7 : Flux pétroliers du canal de Panama, 2020–2025 (années fiscales) (source : EIA)
Les itinéraires alternatifs au canal de Panama comprennent les détroits de Magellan, le cap Horn et le passage de Drake, à l’extrémité sud de l’Amérique du Sud. Toutefois, ces routes ajoutent jusqu’à 8 000 miles de navigation ou impliquent de traverser des voies maritimes dangereuses. D’autres itinéraires alternatifs consistent à contourner l’Afrique par l’est, via le cap de Bonne-Espérance, ou à emprunter le canal de Suez.
L’oléoduc transpanaméen constitue une autre voie alternative pour le transport du pétrole brut. Situé près de la frontière avec le Costa Rica, il relie le port de Chiriquí Grande, dans la province de Bocas del Toro au Panama, sur la mer des Caraïbes, au port de Charco Azul, sur la côte pacifique. L’oléoduc a une capacité de 864 000 barils de pétrole brut par jour et a transporté près de 400 000 barils par jour en 2024 et 2025.
Des niveaux d’eau insuffisants dans le lac Gatún, qui fournit l’eau nécessaire au fonctionnement des écluses du canal, ont par le passé perturbé les flux de navigation à travers le canal de Panama (voir Figure 13). Les flux pétroliers totaux transitant par le canal ont diminué au cours de l’exercice 2024 en raison de la sécheresse, qui a limité le trafic maritime. Les contraintes imposées au canal de Panama ont entraîné de longs retards, une hausse des taux de fret pour les navires transportant du gaz de pétrole liquéfié (GPL), ainsi que le détournement de cargaisons vers le canal de Suez ou autour du cap de Bonne-Espérance. Les flux de produits pétroliers à travers le canal ont retrouvé leur niveau antérieur au cours de l’exercice 2025, après le retour des niveaux d’eau à leurs moyennes habituelles.
III. Différents types de blocages et de risques auxquels chaque goulet d’étranglement pétrolier a été confronté
1. Détroit d’Ormuz
La possibilité d’un blocage du détroit d’Ormuz par l’Iran est évoquée périodiquement depuis plusieurs décennies, alors que la région du Golfe a connu quatre guerres majeures : la guerre Iran-Irak (1980–1988), la guerre du Golfe (1991), la guerre d’Irak (2003) et la guerre de 12 jours entre Israël et l’Iran en juin 2025.
Les périodes de conflit et de crise dans la région s’accompagnent fréquemment de spéculations selon lesquelles l’Iran pourrait « fermer » le détroit d’Ormuz. Le Parlement iranien (Majlis) aurait d’ailleurs voté en faveur d’une telle mesure après que les États-Unis eurent lancé des frappes aériennes contre des installations nucléaires iraniennes à la fin de la guerre de 12 jours avec Israël, en juin 2025.
Bien que de telles déclarations puissent être populaires sur le plan intérieur et bénéficient invariablement d’une forte couverture médiatique, jusqu’en mars 2026, il était considéré comme beaucoup plus difficile, en pratique, de bloquer ou de fermer le détroit — comme l’Égypte l’avait fait, par exemple, avec le canal de Suez en 1956–1957 et en 1967–1975. Cette difficulté supposée s’expliquait notamment par le fait que la voie maritime se situe à la fois dans les eaux territoriales omanaises et iraniennes. En effet, les deux voies de navigation — la voie sud pour les navires sortants et la voie nord pour les navires entrants — se trouvent dans les eaux omanaises lorsqu’elles traversent le détroit lui-même, même si certaines portions des voies d’approche de part et d’autre d’Ormuz passent par les eaux iraniennes. Ainsi, toute tentative de l’Iran d’empêcher les navires de transiter par le détroit constituerait un acte d’agression à l’encontre d’Oman.
Alors que l’Iran était confronté à une guerre pour sa survie nationale, ces considérations sont devenues secondaires. En réalité, la fermeture d’Ormuz est devenue un élément central de la doctrine stratégique iranienne pendant la guerre de 2026 contre Israël et les États-Unis. En fermant le détroit et en interrompant les échanges commerciaux, mais aussi par les effets indirects sur les coûts du transport maritime, les primes d’assurance et l’augmentation des risques pour les opérateurs maritimes, l’Iran cherchait à imposer des coûts à ses voisins alliés des États-Unis ainsi qu’à l’économie mondiale, afin d’exercer à son tour une pression sur Israël et les États-Unis pour qu’ils mettent fin à la guerre. Comme cela s’est avéré au cours des premières semaines de mars 2026, la fermeture du détroit s’est révélée beaucoup plus facile que prévu. Les restrictions pratiques imposées au trafic maritime résultaient autant de l’envolée des primes d’assurance contre les risques de guerre et d’autres contraintes liées à l’assurance que des attaques visant directement les navires. [2]
Pendant la guerre Iran-Irak, l’Iran avait pris des mesures similaires pour harceler la navigation maritime, sans toutefois fermer le détroit d’Ormuz. À cette époque, l’Iran avait placé des mines dans les voies de navigation et attaqué des pétroliers et des installations de chargement pétrolier au moyen de missiles antinavires, provoquant une réaction militaire américaine en 1988 après qu’un navire américain eut heurté une mine. L’Iran s’était abstenu d’attaquer directement les navires dans le détroit d’Ormuz, privilégiant des attaques à proximité du Chatt al-Arab, dans le nord du Golfe, face au seul accès de l’Irak à la mer. Il avait également posé des mines au nord du Qatar en 1987, causant des dommages à certains navires militaires et commerciaux.
Les navires marchands sont également devenus une cible majeure durant ce qui a été appelé la « guerre des pétroliers » (Tanker War), poussant le Koweït à demander aux États-Unis de protéger ses pétroliers. En 1987, les États-Unis ont placé des pétroliers koweïtiens sous pavillon américain afin de leur assurer une protection navale dans le Golfe dans le cadre de l’opération Earnest Will. Cette opération, accompagnée d’escortes navales américaines, visait à garantir la liberté de navigation et à dissuader les attaques iraniennes, qui ciblaient les navires afin de perturber les revenus pétroliers. Lors de l’occupation du Koweït par l’Irak, en 1991, l’Irak a miné les côtes koweïtiennes afin d’empêcher les opérations navales de la coalition. Une décennie plus tard, il a également posé des mines autour du chenal de Khor Abdullah, menant au port irakien d’Oum Qasr, avant l’invasion conduite par les États-Unis en 2003. Dans les deux cas, les zones concernées se trouvaient dans la partie nord du Golfe, et non dans le détroit d’Ormuz ou à proximité immédiate de celui-ci.
Les attaques iraniennes contre la navigation en 2026 semblent avoir été principalement menées au moyen de véhicules aériens sans pilote ou de drones armés. D’autres options permettant de perturber les flux comprennent la pose de mines, l’utilisation de missiles antinavires, de roquettes, de pièces d’artillerie, de vedettes rapides armées et de sous-marins opérant à partir du réseau de bases navales du Corps des gardiens de la révolution islamique (CGRI) réparties le long du littoral iranien. Le passage relativement peu profond est également considéré comme vulnérable à un blocage au moyen de navires sabordés.
Comme on l’a observé, les conflits dans le détroit entraînent une forte hausse des coûts d’assurance des coques et des machines ainsi que des primes d’assurance contre les risques de guerre, ce qui augmente les coûts d’exploitation même en l’absence d’attaque directe contre un navire. Pendant la guerre de 12 jours en juin 2025, le coût des surprimes d’assurance a augmenté de plus de 60 %, avant de redescendre après qu’Israël et l’Iran eurent conclu un cessez-le-feu négocié sous l’égide des États-Unis. La collision de deux pétroliers dans le golfe d’Oman, à proximité de l’entrée du détroit d’Ormuz, pendant la guerre de 12 jours, a mis en évidence un autre risque lié aux perturbations ou au brouillage des signaux GPS et des systèmes de navigation dans un corridor maritime aussi fréquenté.
En mars 2026, les navires se trouvant dans le Golfe, ou faisant route vers celui-ci, ont vu leurs polices d’assurance contre les risques de guerre existantes annulées et remplacées par de nouveaux contrats. Les taux d’assurance couvrant les dommages matériels aux navires ont alors atteint entre 1 % et 1,5 % de la valeur assurée du navire, contre une moyenne de 0,25 % avant le début des opérations militaires en Iran.
2. Le détroit de Bab el-Mandeb et la mer Rouge
Le détroit de Bab el-Mandeb et la mer Rouge illustrent un ensemble différent de blocages et de risques, qui trouvent leur origine dans l’instabilité à terre. Dans cette région, les problèmes de gouvernance créent et amplifient les lacunes en matière de sécurité. La nature de la menace posée par des États côtiers « défaillants » ou « faillis », tels que la Somalie et le Yémen, a évolué au fil du temps. Dans le cas somalien, les politiques publiques se sont initialement concentrées sur l’effondrement de la gouvernance et de l’État dans les années 1990.
Le phénomène de la « piraterie somalienne » s’est manifesté pour la première fois en 1994, lorsque 26 « pirates » se faisant passer pour des garde-côtes ont détourné un navire marchand, le MV Bonsella, et l’ont utilisé comme base pour attaquer d’autres navires dans le golfe d’Aden. Dès 2000, 23 incidents de piraterie avaient été recensés au large des côtes somaliennes, alors que les conflits claniques à terre alimentaient des affrontements armés locaux et des réseaux criminels, notamment autour de la concurrence pour l’accès aux ressources marines.
En 2007, après l’éviction de l’Union des tribunaux islamiques du pouvoir à Mogadiscio, l’instabilité politique en Somalie s’est aggravée et le nombre d’attaques maritimes au large des côtes a plus que doublé, avant de doubler à nouveau en 2008. À cette époque, la « piraterie somalienne » était devenue une question suscitant une grave préoccupation internationale.
L’attaque contre le MV Sirius Star, un VLCC (Very Large Crude Carrier) exploité par Vela International Marine, filiale maritime de Saudi Aramco, en novembre 2008, a attiré l’attention mondiale sur la piraterie au large des côtes d’Afrique de l’Est. Il s’agissait alors du plus grand navire capturé par des pirates, et l’attaque avait eu lieu à 450 miles nautiques au large des côtes. Le pétrolier transportait deux millions de barils de pétrole brut, d’une valeur d’environ 100 millions de dollars à l’époque, et faisait route de l’Arabie saoudite vers les États-Unis via le cap de Bonne-Espérance. Le Sirius Star a été détourné vers la Somalie. Les pirates avaient initialement exigé une rançon de 25 millions de dollars, mais le navire et son équipage ont été libérés en janvier 2009 après le versement d’une rançon estimée à 3 millions de dollars.
De l’autre côté du golfe d’Aden et du détroit de Bab el-Mandeb, le contrôle étatique — déjà faible et précaire — a commencé à se désagréger au Yémen à la fin des années 2000, avant de se détériorer rapidement au cours des années 2010. La contestation politique du régime d’Ali Abdullah Saleh, fondé sur des réseaux de patronage, s’est développée dans le nord et le sud du Yémen avec le déclenchement des guerres contre les Houthis et la montée du Mouvement du Sud, respectivement en 2004 et en 2007.
Un sentiment de crise permanente était perceptible avant même les manifestations de masse de 2011, qui ont renversé le régime de Saleh et déclenché une succession d’événements aboutissant à la prise de Sanaa par les Houthis en septembre 2014, puis à l’intervention militaire d’une coalition dirigée par l’Arabie saoudite en mars 2015. Une grande partie de l’ouest et du nord du Yémen, notamment le littoral de la Tihama sur la mer Rouge et le port de Hodeïda, est passée sous le contrôle des Houthis. En 2017, les rebelles houthis ont commencé à cibler les navires dans le sud de la mer Rouge. Une attaque menée en juillet 2018 contre deux pétroliers saoudiens n’a causé que des dommages matériels limités, mais elle a conduit l’Arabie saoudite à suspendre temporairement le transit maritime par le détroit de Bab el-Mandeb.
Les attaques menées par les rebelles houthis contre la navigation maritime depuis le début de la guerre de Gaza en octobre 2023 ont, dans une large mesure, fermé la mer Rouge au transit du pétrole et du gaz, à l’exception du pétrole acheminé par l’oléoduc East-West en Arabie saoudite jusqu’au terminal de Yanbu, puis chargé sur des pétroliers faisant route vers le nord en direction de l’Europe. Au premier semestre 2023, avant l’attaque du 7 octobre du Hamas qui a déclenché la guerre, 12 % du commerce maritime mondial de pétrole et 8 % du commerce de GNL transitaient par le détroit de Bab el-Mandeb en direction du canal de Suez via la mer Rouge.
La première attaque contre un navire commercial a eu lieu en novembre 2023, lorsque le Galaxy Leader, un cargo battant pavillon des Bahamas et faisant route de Turquie vers l’Inde, a été saisi près de Hodeïda. En septembre 2025, un total de 114 navires avaient été victimes de différentes formes d’attaques dans le golfe d’Aden, le détroit de Bab el-Mandeb et le sud de la mer Rouge. Parmi eux figuraient 32 pétroliers transportant du pétrole brut ou des produits pétroliers, ainsi qu’un pétrolier transportant du gaz de pétrole liquéfié (GPL), qui a été attaqué à deux reprises au moyen de missiles en mars 2024 au large de Hodeïda.
Les attaques ont atteint un premier pic entre décembre 2023 et février 2024, avant de connaître une nouvelle recrudescence en juin 2024. Après plusieurs mois d’accalmie, deux vraquiers — l’Eternity C et le Magic Seas — ont été coulés à deux jours d’intervalle en juillet 2025.
L’impact des perturbations du trafic maritime en mer Rouge a été immédiat et durable. Les données de Lloyd’s List montrent que le nombre hebdomadaire de transits par le détroit de Bab el-Mandeb a diminué de plus de moitié au cours des deux mois suivant la première attaque maritime des rebelles houthis en novembre 2023 et s’est depuis maintenu autour de 200 transits par semaine, contre plus de 500 avant la guerre de Gaza. En outre, les deux attaques de juillet 2025, après plusieurs mois d’accalmie, ont conduit les opérateurs à reporter leurs projets d’un éventuel retour en mer Rouge, les incitant à maintenir les itinéraires de contournement par le cap de Bonne-Espérance.
Les expéditions de pétrole brut à travers la mer Rouge sont tombées à 2,48 millions de barils par jour en août 2024, soit une baisse de 40 % par rapport à la moyenne des douze mois précédant octobre 2023. Les flux les plus affectés étaient ceux de l’Arabie saoudite et de l’Irak vers l’Europe, ainsi que ceux de la côte américaine du golfe du Mexique vers la Chine, la Corée du Sud et l’Inde. À l’inverse, les expéditions de pétrole russe vers l’Asie ont fortement augmenté, les navires russes et chinois ayant largement évité de devenir des cibles des Houthis.
Les expéditions de GNL via le détroit de Bab el-Mandeb ont cessé en février 2024, même si des méthaniers continuaient à transiter vers le sud par le canal de Suez pour effectuer des livraisons à Aqaba et à Aïn Sokhna, dans le nord de la mer Rouge uniquement. En raison du contournement de l’Afrique, la durée moyenne des trajets entre les ports des pays du Conseil de coopération du Golfe et Rotterdam est passée de 19 à 34 jours.
Les attaques contre les navires dans le détroit de Bab el-Mandeb et en mer Rouge ont généralement fait appel à des drones, des missiles balistiques antinavires, des missiles de croisière, des lance-roquettes et des embarcations explosives télécommandées.
3. Détroits de Malacca et de Singapour
Comparativement aux attaques contre la navigation dans le détroit de Bab el-Mandeb et en mer Rouge menées par les rebelles houthis, les attaques dans les autres grands détroits maritimes de Malacca et de Singapour ont été de moindre intensité.
Les actes de piraterie dans le détroit de Malacca ont fortement augmenté dans les années 1990 et au début des années 2000. Toutefois, la mise en place de patrouilles navales coordonnées en 2004 — dans le cadre de l’initiative Malacca Straits Patrol, associant les forces navales de l’Indonésie, de Singapour, de la Malaisie et de la Thaïlande — s’est révélée très efficace pour lutter contre la menace pesant sur la navigation maritime.
Plus récemment, la menace pesant sur les navires, davantage liée aux vols à main armée qu’à la piraterie au sens strict, s’est déplacée vers l’est, en direction du détroit de Singapour. Celui-ci constitue une voie maritime distincte, mais fait partie du vaste réseau de voies navigables qui forme l’une des routes maritimes et commerciales les plus fréquentées d’Asie du Sud-Est.
L’absence d’un mécanisme équivalent aux Malacca Straits Patrol et l’incapacité de l’Indonésie, de Singapour et de la Malaisie à coordonner efficacement leurs activités navales ont entraîné une forte incidence de crimes maritimes contre les navires, notamment lorsque ceux-ci ralentissent pour pénétrer dans le chenal étroit.
Une multiplication par quatre des incidents a été enregistrée dans les détroits de Malacca et de Singapour entre janvier et juin 2025, avec 80 incidents contre 21 au cours de la même période de six mois en 2024. Tous, sauf un, se sont produits dans le détroit de Singapour.
Il s’agissait du niveau d’incidents le plus élevé depuis 2015. Toutefois, aucune des attaques n’a été considérée comme grave et 72 des 80 incidents n’ont causé aucun dommage aux équipages. En outre, les vraquiers ont été davantage ciblés que les navires transportant du gaz ou du pétrole, et aucun impact notable n’a été observé sur les primes d’assurance ou les coûts du transport maritime.
4. Le canal de Panama
Le passage par le canal de Panama constitue un raccourci entre les océans Pacifique et Atlantique, permettant de réduire de plusieurs milliers de kilomètres les distances parcourues. Les cargaisons qui y transitent comprennent notamment des exportations de GNL et de pétrole en provenance de la côte américaine du golfe du Mexique à destination des marchés asiatiques. Entre 4 et 6 % du commerce mondial transite chaque année par le canal de Panama et, en 2023, un tiers des échanges passant par le canal était constitué de navires transportant des produits pétroliers, des liquides de gaz naturel et des produits chimiques.
Cependant, la faiblesse des niveaux d’eau dans le canal en 2023 et 2024, due à la diminution des précipitations, à des périodes de sécheresse plus longues et à un épisode particulièrement intense d’El Niño, a conduit l’Autorité du canal de Panama à imposer des restrictions sur le nombre de navires pouvant y transiter chaque jour, faisant passer leur nombre de 38 à 20, avant de le relever à 24. Le nombre total de transits de navires par le canal a diminué de 29 % au cours de l’exercice fiscal 2023-2024, tandis que les transporteurs de GPL de très grande capacité (VLGC) et les méthaniers ont été davantage affectés par les limitations de tirant d’eau que les porte-conteneurs.
C’est pour cette raison qu’un nombre croissant de cargaisons en provenance de la côte américaine du golfe du Mexique à destination des pays asiatiques ont été réorientées vers le canal de Suez lorsque la guerre à Gaza et les attaques maritimes des rebelles houthis ont commencé. En conséquence, la durée du trajet entre la côte américaine du golfe du Mexique et Chiba, au Japon, est passée d’environ 27 jours par le canal de Panama à 44 jours en traversant l’Atlantique puis le canal de Suez, et à 48 jours en contournant le cap de Bonne-Espérance.
Enfin, les tensions entre les intérêts chinois et américains concernant le canal de Panama au début du second mandat de Donald Trump en 2025 ont illustré la vulnérabilité persistante des points de passage stratégiques aux rivalités géopolitiques. Une filiale de CK Hutchison, groupe basé à Hong Kong, exploitait depuis 1997 les ports de Cristóbal et de Balboa, situés respectivement aux entrées atlantique et pacifique du canal, dans le cadre d’un contrat qui venait d’être prolongé de 25 années supplémentaires. Cependant, le gouvernement panaméen a subi de fortes pressions américaines pour annuler ces contrats et les attribuer à un consortium d’investisseurs américains dirigé par BlackRock, société de gestion d’actifs basée à New York.
Si l’attitude changeante de la seconde administration Trump a contribué aux pressions transactionnelles exercées sur le Panama, les enjeux géopolitiques sous-jacents étaient plus anciens. En mars 2024, sous l’administration Biden, le commandant du Commandement Sud des États-Unis affirmait déjà que la Chine menait une « stratégie de long terme » à travers le « développement de sites et d’installations à double usage », grâce à des investissements dans des « infrastructures critiques telles que les ports en eaux profondes », et citait le canal de Panama parmi ces « points de passage stratégiques mondiaux ».
5. Les détroits danois et les détroits turcs
À une époque marquée par une intensification de la compétition entre grandes puissances et des rivalités stratégiques mondiales, le fait que la Russie soit un important exportateur de pétrole et de gaz rend le secteur énergétique plus vulnérable que la plupart des autres secteurs aux tensions géopolitiques, tant directes qu’indirectes. Le gaz et le pétrole russes provenant des terminaux de la mer Baltique et de la mer Noire doivent respectivement transiter par les détroits danois et les détroits turcs — Bosphore et Dardanelles — et pourraient donc être exposés à d’éventuelles tentatives de fermeture.
En outre, les pipelines par lesquels transite le gaz russe vers l’Europe sont exposés à des risques de transit similaires. Les infrastructures de transport par gazoduc étaient vulnérables au sabotage, aux attaques ou aux mesures politiques avant comme après les invasions russes de l’Ukraine en 2014 et en 2022, notamment lors des perturbations de 2008-2009 des approvisionnements en gaz russe à destination et à travers l’Ukraine, ainsi que lors des explosions de 2022 qui ont rendu le gazoduc Nord Stream inopérant.
IV. Exemples de contre-mesures
Diverses contre-mesures ont été adoptées par les gouvernements ainsi que par les secteurs de l’énergie et les acteurs privés afin de répondre aux différentes menaces pesant sur les points de passage stratégiques et d’en atténuer les effets. La mesure la plus visible est la multiplication des forces navales opérationnelles mises en place pour protéger et escorter les navires lorsqu’ils traversent certains des détroits et autres points maritimes les plus vulnérables. Il a déjà été fait mention de l’initiative Malacca Straits Patrol et de son efficacité pour réduire presque à zéro les actes de piraterie dans le détroit de Malacca — mais pas dans le détroit de Singapour. Par ailleurs, la marine américaine est présente à proximité de presque tous les principaux points de passage stratégiques mondiaux, ce qui reflète les liens étroits entre sécurité énergétique et sécurité économique. [3]
Au Moyen-Orient, les Combined Maritime Forces (CMF) ont été créées en 2001 sous la direction des États-Unis, initialement avec 12 membres, avant de passer à 46 membres jusqu’au retrait des Émirats arabes unis de l’initiative en 2023. Les CMF comprennent cinq forces opérationnelles chargées de patrouiller ou, plus largement, de sécuriser les espaces maritimes le long de l’ensemble du littoral de la Corne de l’Afrique et de la péninsule Arabique.
Les forces opérationnelles dirigées par les États-Unis coexistent avec d’autres initiatives navales qui aboutissent, dans la pratique, à une réponse fragmentée plutôt qu’à une véritable réponse multinationale aux menaces maritimes, notamment dans la région du détroit de Bab el-Mandeb, de la mer Rouge et de l’océan Indien occidental.
L’Union européenne et l’OTAN ont toutes deux lancé leurs propres initiatives maritimes — respectivement l’opération Ocean Shield et l’opération Atalanta — afin d’assurer l’escorte des navires commerciaux et de renforcer la dissuasion dans la Corne de l’Afrique en 2009. D’autres pays, notamment le Japon, l’Inde et la Chine, ont également envoyé leurs propres bâtiments, créant un ensemble disparate de missions. L’absence d’une approche pleinement intégrée s’est reproduite une décennie plus tard lorsque, en 2019, l’administration Trump a cherché à établir une nouvelle coalition navale destinée à protéger les navires dans le Golfe contre les attaques iraniennes. Les pays européens, notamment la France et l’Allemagne, ont toutefois évité toute association pouvant être perçue comme un soutien à la politique de « pression maximale ». Les États-Unis, le Royaume-Uni et l’Australie ont alors créé une International Maritime Security Construct, relativement limitée, basée à Bahreïn, afin d’assurer l’escorte de leurs navires dans et à proximité du détroit d’Ormuz, tandis que neuf pays européens ont établi séparément un dispositif d’escorte navale — EMASOH — basé à Abou Dhabi.
Les réponses politiques apportées en 2024 aux attaques des rebelles houthis contre la navigation maritime ont montré une nouvelle fois que les considérations politiques et sécuritaires ne coïncident pas toujours. Une fois encore, les responsables américains ont constitué une coalition afin de mener des opérations militaires contre les positions houthis au Yémen, mais Bahreïn a été le seul pays arabe à rejoindre l’opération Prosperity Guardian, et uniquement sur le plan administratif, sans participation opérationnelle.
Les souvenirs des années d’attaques de missiles et de drones menées par les rebelles houthis contre les villes et les infrastructures d’Arabie saoudite et des Émirats arabes unis — attaques qui avaient largement cessé en 2022 — ont empêché ces deux pays de participer à une nouvelle campagne contre le mouvement. Parallèlement, les forces américaines et britanniques ont mené des frappes aériennes contre les Houthis dans le cadre de l’opération Poseidon Archer, avec une efficacité limitée. L’Union européenne a créé de son côté une patrouille navale distincte, l’opération Aspides, chargée de patrouiller dans le détroit de Bab el-Mandeb, la mer Rouge et le golfe d’Aden, ainsi que d’escorter les navires marchands afin de les protéger contre les attaques. Son mandat était essentiellement défensif et ne comportait pas les capacités offensives attribuées aux opérations militaires dirigées par les États-Unis. Pourtant, l’ensemble des opérations navales et aériennes n’a eu qu’un impact limité sur la capacité des rebelles houthis à mener des attaques, aussi bien avant qu’après l’accord de cessez-le-feu entre les États-Unis et les Houthis en mai 2025, qui les a temporairement réduites.
Outre un meilleur partage du renseignement et une rationalisation de l’utilisation des moyens existants et disponibles, une autre forme de contre-mesure consiste à investir dans des infrastructures alternatives, notamment des pipelines, afin de contourner les points de passage maritimes ou de réduire leur vulnérabilité. Cette solution n’est toutefois pas infaillible, car les pipelines eux-mêmes peuvent devenir des cibles et fonctionner comme des points de passage stratégiques. De plus, les considérations géopolitiques font de telles infrastructures des solutions peu viables pour les exportations de pétrole du Koweït ou pour les exportations de GNL du Qatar ou des Émirats arabes unis.
Néanmoins, l’Arabie saoudite, avec l’oléoduc Est-Ouest reliant les champs d’Abqaiq à Yanbu, sur la mer Rouge, et les Émirats arabes unis, avec l’oléoduc de pétrole brut d’Abou Dhabi reliant le champ de Habshan à Fujaïrah, sur le golfe d’Oman, disposent tous deux de solutions alternatives en cas de fermeture — aussi improbable soit-elle — ou de restriction du trafic dans le détroit d’Ormuz.
Construit en 1982 avec une capacité initiale de 1,85 million de barils par jour, l’oléoduc Est-Ouest, long de 1 200 kilomètres, a été porté à une capacité de 3,2 millions de barils par jour en 1987, pendant la phase de « guerre des pétroliers » de la guerre Iran-Irak, puis modernisé à nouveau pour atteindre 5 millions de barils par jour en 1993. Le réseau était initialement destiné à transporter du gaz naturel vers les raffineries de pétrole et les complexes industriels de la côte ouest de l’Arabie saoudite, mais il a ensuite été prolongé afin de transporter du pétrole brut destiné à l’exportation. Son gazoduc parallèle fait partie du Master Gas System (MGS) d’Aramco, d’une capacité de 12,5 milliards de pieds cubes par jour. Une extension récente a porté la capacité de l’oléoduc à 7 millions de barils par jour. Au moment de la rédaction de ce document, l’oléoduc Est-Ouest demeurait toutefois incapable de réacheminer la totalité des exportations pétrolières saoudiennes, car une partie de son contenu approvisionne les raffineries nationales situées sur la mer Rouge et en raison des limitations des infrastructures d’exportation du terminal pétrolier de Yanbu.
L’oléoduc d’ADNOC (Abu Dhabi National Oil Company), long de 380 kilomètres, a été achevé en 2012. Il relie les champs pétrolifères de Habshan, à Abou Dhabi, au terminal d’exportation de Fujaïrah, contournant ainsi le détroit d’Ormuz. Il possède une capacité de 1,5 million de barils par jour, ce qui, au moment de sa mise en service, représentait plus de la moitié de la production pétrolière quotidienne des Émirats arabes unis.
La limitation de l’accès constitue un problème moins important pour l’oléoduc de pétrole brut d’Abou Dhabi, compte tenu de la situation de Fujaïrah sur la côte du golfe d’Oman, au-delà du détroit d’Ormuz. Sa position stratégique a permis à Fujaïrah de devenir l’un des plus grands centres mondiaux de soutage maritime et de stockage de pétrole. La construction d’un oléoduc reliant Habshan à l’océan Indien afin de contourner Ormuz avait déjà été proposée en 1984, pendant la guerre Iran-Irak, lorsque le Conseil de coopération du Golfe (CCG) envisageait également de relier les réseaux d’oléoducs existants à des installations situées sur la côte omanaise, elle aussi au-delà du détroit d’Ormuz.
Le fait que Yanbu soit elle-même située sur la mer Rouge, avec des points de passage stratégiques à ses deux extrémités, constitue toutefois un défi supplémentaire et montre que les pipelines ne représentent pas à eux seuls une solution de remplacement totalement fiable.
L’oléoduc SUMED, long de 200 miles (320 km) et situé à l’extrémité nord de la mer Rouge, offre une possibilité supplémentaire en cas de fermeture ou de congestion potentielle du canal de Suez. Détenu conjointement par l’Égypte, l’Arabie saoudite, le Koweït, les Émirats arabes unis et le Qatar, le SUMED permet de décharger jusqu’à 2,8 millions de barils par jour de pétrole brut destiné à la Méditerranée au terminal d’Ain Sukhna, sur le golfe de Suez, puis de l’acheminer par pipeline vers le nord-ouest jusqu’à Sidi Kerir, sur la côte méditerranéenne. Le SUMED constitue la seule véritable solution de contournement du canal de Suez en cas de fermeture de celui-ci.
L’Iran a également inauguré en juillet 2021 un nouvel oléoduc destiné à contourner le détroit d’Ormuz. Cette infrastructure, longue de 1 000 kilomètres, relie Goreh au terminal pétrolier de Jask, sur le golfe d’Oman. Le système de contournement iranien disposait initialement d’une capacité de 300 000 barils par jour, avec l’objectif de l’augmenter à 1 million de barils par jour, même si son exploitation à pleine capacité s’est révélée plus difficile que prévu.
L’industrie maritime a adopté une approche reposant sur plusieurs niveaux de sécurité dans l’ensemble des points de passage maritimes stratégiques décrits précédemment. Parmi les stratégies d’atténuation figurent le renforcement des dispositifs de protection des navires et des mesures de dissuasion, notamment les citadelles et les points d’accès verrouillables offrant aux membres d’équipage des espaces sécurisés à bord des navires, une plus grande flexibilité dans les itinéraires et les horaires, la mise à jour des polices d’assurance et des conditions contractuelles ainsi que, lorsque la législation l’autorise, le recours à des escortes et à des gardes armés.
V. Conclusion
Cette étude avait pour objectif d’analyser les principaux points de passage stratégiques du transport pétrolier mondial, notamment le détroit d’Ormuz, qui a suscité une attention particulière dans le contexte de la guerre entre les États-Unis et l’Iran. À cette fin, elle a décrit en détail sept grands points de passage pétroliers mondiaux : le détroit de Malacca, le détroit d’Ormuz, le canal de Suez, le détroit de Bab el-Mandeb, le canal de Panama, les détroits danois et les détroits turcs. Elle a également examiné les différents types de blocages et de risques auxquels chacun de ces points de passage est confronté, ainsi que les contre-mesures nationales et internationales mises en œuvre pour éviter ou réduire ces risques.
Parmi les principaux risques auxquels sont confrontés ces différents points de passage figurent notamment la menace de blocage dans le détroit d’Ormuz, le détroit de Bab el-Mandeb, les détroits danois et les détroits turcs. Les actes de piraterie à proximité du détroit de Malacca, du canal de Suez et du détroit de Bab el-Mandeb, ainsi que les attaques des rebelles houthis contre les navires en mer Rouge, à proximité du canal de Suez et du détroit de Bab el-Mandeb, constituent également des dangers et des risques majeurs. À cela s’ajoutent des risques tels que les difficultés de navigation dues à la baisse des niveaux d’eau, comme cela a été observé au canal de Panama. Par ailleurs, les conflits géopolitiques entre grandes puissances, notamment la rivalité entre les États-Unis et la Chine, ont également accru les risques liés à l’exploitation des ports du canal de Panama.
Pour faire face à ces dangers et à ces risques, les États ont élaboré diverses contre-mesures, soit individuellement, soit en coopération avec d’autres pays. Parmi les principaux exemples figurent la création d’une force opérationnelle navale dirigée par les États-Unis et la mise en œuvre d’opérations militaires visant à contrer les attaques de pirates et des rebelles houthis dans le détroit de Bab el-Mandeb, en mer Rouge et le long des côtes voisines de la mer d’Arabie, ainsi que la mise en place et l’exécution d’un dispositif de patrouille associant les marines de l’Indonésie, de la Malaisie, de Singapour et de la Thaïlande afin d’éradiquer la piraterie dans le détroit de Malacca.
En outre, pour faire face à des risques tels que le blocage des détroits, les États ont développé des solutions alternatives de transport, notamment par la construction de pipelines. Parmi les exemples les plus importants figurent la construction par l’Arabie saoudite de l’oléoduc Est-Ouest afin de faire face à un éventuel blocage du détroit d’Ormuz, ainsi que la construction par les Émirats arabes unis de l’oléoduc de pétrole brut d’Abou Dhabi et le transport de pétrole brut à travers cette infrastructure. La construction de l’oléoduc SUMED afin de réduire les risques liés à un éventuel blocage du canal de Suez, ainsi que le nouvel oléoduc iranien reliant Goreh au terminal pétrolier de Jask, dans le golfe d’Oman, afin de contourner le détroit d’Ormuz, constituent également des exemples de telles contre-mesures.
Références
