

I. Einleitung
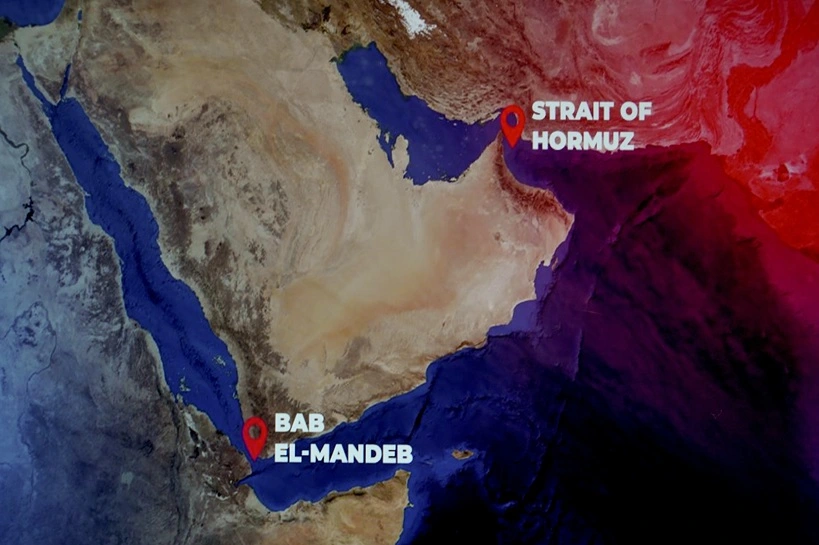
Mit der erneuten Blockade der Straße von Hormus infolge der wiederaufgenommenen Kämpfe zwischen den Vereinigten Staaten und dem Iran sowie dem erneuten Schlagabtausch zwischen Saudi-Arabien und den Huthi wuchs die Sorge, dass die Huthi im Krieg zwischen den Vereinigten Staaten und Israel auf der einen und dem Iran auf der anderen Seite eine weitere Front eröffnen könnten. Dies könnte durch den Versuch geschehen, die 32 Kilometer breite Meerenge Bab al-Mandab zu blockieren, die sie bereits während des Krieges zwischen Israel und Hamas im Jahr 2023 ins Visier genommen hatten.
Tatsächlich erklärte die Führung der Huthi am Montag, dem 20. Juli 2026, dass sie unverzüglich eine Seeblockade gegen Saudi-Arabien verhängen werde. Damit befinden sich mit der Straße von Hormus und der Meerenge Bab al-Mandab zwei der weltweit bedeutendsten Engpässe des Öltransports in einer Situation faktischer Blockadegefahr.
Vor diesem Hintergrund verfolgt die vorliegende Studie drei Ziele: Erstens soll erläutert werden, wo sich die wichtigsten Engpässe des weltweiten Öltransports befinden. Zweitens wird untersucht, welchen unterschiedlichen Arten von Blockaden und Risiken die einzelnen Engpässe ausgesetzt sind. Drittens wird analysiert, welche Gegenmaßnahmen Staaten ergriffen haben, um auf solche Blockaden und Risiken zu reagieren.
II. Wo befinden sich die wichtigsten Engpässe des weltweiten Öltransports?
1. Überblick
Engpässe sind schmale Passagen entlang stark frequentierter globaler Seehandelsrouten, die für den internationalen Energiehandel und die Energiesicherheit von entscheidender Bedeutung sind, da große Mengen an Erdöl, anderen flüssigen Energieträgern und Flüssigerdgas (LNG) durch sie transportiert werden. [1]
Die internationalen Energiemärkte sind auf verlässliche Transportwege angewiesen. Wird der Öltransit durch einen wichtigen Engpass auch nur vorübergehend unterbrochen, kann dies zu erheblichen Lieferverzögerungen und höheren Transportkosten führen und dadurch die weltweiten Energiepreise steigen lassen. Zwar lassen sich die meisten Engpässe durch alternative Routen umgehen – allerdings unter erheblicher Verlängerung der Transportzeit –, doch für einige dieser Passagen existieren keine praktikablen Alternativen.
Die vorliegende Studie untersucht sieben Engpässe, deren Störung auf alternativen Routen zusätzliche Transportstrecken von mehreren Tausend Meilen verursachen und die Preise für Erdöl und Erdgas beeinflussen könnte. Gemessen am transportierten Ölvolumen zählen die Straße von Malakka, die den Indischen Ozean mit dem Pazifik verbindet, und die aus dem Persischen Golf führende Straße von Hormus zu den strategisch bedeutendsten Engpässen der Welt (siehe Abbildung 1).

Abbildung 1: Die weltweit wichtigsten maritimen Engpässe des Öltransports
Quelle: EIA
Im ersten Halbjahr 2025 (1H25) belief sich das weltweite Angebot an Erdöl und anderen flüssigen Energieträgern auf rund 104,4 Millionen Barrel pro Tag [b/d]. Etwa 76 Prozent dieser Menge, also 79,8 Millionen Barrel pro Tag, wurden auf dem Seeweg transportiert (siehe Tabelle 1). Nach Angaben der Handels- und Entwicklungskonferenz der Vereinten Nationen (UNCTAD) entfielen 2024 gemessen an der Tragfähigkeit 28 Prozent der weltweiten Schifffahrt auf Öltanker.
Im Jahr 2024 belief sich das weltweite Erdgasangebot auf rund 407 Milliarden Kubikfuß pro Tag [Bcf/d]. Etwa 13 Prozent dieser Menge, also 53 Milliarden Kubikfuß pro Tag, wurden auf dem Seeweg transportiert.

Tabelle 1: Volumen des durch die weltweiten Engpässe und um das Kap der Guten Hoffnung transportierten Rohöls und anderer flüssiger Erdölprodukte, 2020–1H25
Quelle: EIA
2. Straße von Malakka

Abbildung 2: Karte der Straße von Malakka und der maritimen Engpässe im Pazifischen Ozean
Quelle: EIA
Die Straße von Malakka, die den Indischen Ozean mit dem Pazifischen Ozean verbindet, stellt die kürzeste Seeroute zwischen den Öl- und Erdgaslieferanten im Nahen Osten und den wachsenden Märkten in Ost- und Südostasien dar (siehe Abbildung 2).
Nach Angaben des Piracy Reporting Centre des International Maritime Bureau stellt Piraterie, einschließlich Entführungen und versuchter Diebstähle, eine Bedrohung für Tanker in der Straße von Malakka dar. Seit 2023 haben die Angriffe auf Schiffe zugenommen, insbesondere im Umfeld Singapurs.
Die Meerenge ist der wichtigste maritime Engpass in Asien und Ozeanien. Im ersten Halbjahr 2025 wurden dort schätzungsweise 23,2 Millionen Barrel Öl pro Tag transportiert, was 29 Prozent der gesamten maritimen Ölströme entspricht. Damit ist die Straße von Malakka gemessen am Öltransitvolumen der größte maritime Engpass der Welt. Rohöl macht im Allgemeinen etwas mehr als 70 Prozent der jährlich durch die Meerenge transportierten Ölmenge aus, während auf Erdölprodukte der verbleibende Anteil entfällt (Tabelle 2).
Zu den alternativen Routen zur Umgehung der Straße von Malakka gehören zwei kleinere maritime Engpässe im Pazifischen Ozean innerhalb des indonesischen Archipels: die Lombokstraße und die Sundastraße, wie Abbildung 2 zeigt. Die Transporte könnten zudem auf einer längeren Route um den gesamten Archipel herumgeführt werden. Darüber hinaus existiert eine Ölpipeline, über die Rohöl aus dem Nahen Osten von Myanmar in den Südwesten Chinas transportiert wird.

Tabelle 2: Volumen von Rohöl, Kondensat, Erdölprodukten und Flüssigerdgas, das durch die Straße von Malakka transportiert wurde, 2020–1H25
Quelle: EIA
Die wichtigsten Ölproduzenten am Persischen Golf – Saudi-Arabien, die Vereinigten Arabischen Emirate, Kuwait und Irak – stellten im ersten Halbjahr 2025 nahezu 60 Prozent des Rohöls, das durch die Straße von Malakka transportiert wurde (siehe Abbildung 3). Im Jahr 2024 gingen die Transportmengen durch die Meerenge infolge der Rohölförderkürzungen von OPEC+ zurück. Im ersten Halbjahr 2025 stiegen die Volumina jedoch wieder an, nachdem die Produktionsziele angehoben worden waren. Trotz westlicher Sanktionen gegen seine Ölexporte hat der Iran seine Öllieferungen nach China seit 2020 kontinuierlich ausgeweitet. Die russischen Mengen schwankten seit 2022 infolge westlicher Sanktionen und machten daher im ersten Halbjahr 2025 lediglich 2 Prozent der gesamten Ölströme durch die Meerenge aus.
Der überwiegende Teil der Rohölströme durch die Straße von Malakka stammt aus dem Nahen Osten und ist für ostasiatische Staaten bestimmt (siehe Abbildung 3). China entfiel im ersten Halbjahr 2025 auf 48 Prozent der Importmengen, die die Meerenge passierten. Die Lieferungen aus allen russischen Häfen nach Indien sind in den vergangenen Jahren infolge der Importbeschränkungen der Europäischen Union und der Vereinigten Staaten für russisches Öl gestiegen. Die Ölströme durch die Straße von Malakka schwanken jedoch in Abhängigkeit davon, wie stark sich die Liefermengen von der russischen Pazifikküste nach Indien verändern.
Im ersten Halbjahr 2025 transportierten die Vereinigten Staaten täglich 800.000 Barrel Rohöl und Kondensat von ihrer Atlantikküste durch die Straße von Malakka nach Ostasien. Gleichzeitig erhielt die amerikanische Pazifikküste täglich rund 200.000 Barrel an Lieferungen, die über die Meerenge kamen und überwiegend aus dem Nahen Osten stammten.
Im ersten Halbjahr 2025 wurden täglich etwa 9,2 Milliarden Kubikfuß Flüssigerdgas (LNG) durch die Straße von Malakka transportiert (siehe Tabelle 2). Die LNG-Lieferungen von Katar nach China haben sich seit 2020 mehr als verdoppelt. Ihr Anteil an den gesamten LNG-Strömen durch die Straße von Malakka stieg von 14 Prozent im Jahr 2020 auf 28 Prozent im ersten Halbjahr 2025.

Abbildung 3: Volumen des durch die Straße von Malakka transportierten Rohöls und Kondensats
Quelle: EIA
3. Straße von Hormus
Die zwischen dem Iran und dem Oman gelegene Straße von Hormus verbindet den Persischen Golf mit dem Golf von Oman und dem Arabischen Meer (siehe Abbildung 4). Sie ist breit und tief genug, um auch die größten Rohöltanker der Welt passieren zu lassen, und zählt zu den wichtigsten Engpässen des globalen Öltransports. Durch die Straße von Hormus werden enorme Ölmengen befördert; im Falle einer Schließung könnten die vorhandenen Alternativrouten lediglich einen Teil dieser Mengen aufnehmen.

Abbildung 4: Karte der Straße von Hormus und der Arabischen Halbinsel
Quelle: EIA
Im ersten Halbjahr 2025 beliefen sich die gesamten Ölströme durch die Straße von Hormus im Durchschnitt auf 20,9 Millionen Barrel pro Tag. Dies entsprach etwa 20 Prozent des weltweiten Verbrauchs flüssiger Erdölprodukte und einem Viertel des gesamten globalen, auf dem Seeweg gehandelten Öls. Zwischen 2022 und dem ersten Halbjahr 2025 gingen die Mengen an Rohöl und Kondensat, die die Straße von Hormus passierten, um 1,5 Millionen Barrel pro Tag zurück. Dieser Rückgang wurde nur teilweise durch einen Anstieg der Transporte von Erdölprodukten um 0,5 Millionen Barrel pro Tag ausgeglichen (siehe Tabelle 3 und Abbildung 5).
Pipelines in Saudi-Arabien, den Vereinigten Arabischen Emiraten und dem Iran bieten Alternativen zur Straße von Hormus (siehe Abbildung 4). Die Ost-West-Rohölpipeline von Saudi Aramco und die Abu-Dhabi-Pipeline der Vereinigten Arabischen Emirate könnten im Fall einer Versorgungsunterbrechung zusammen eine Kapazität von rund 4,7 Millionen Barrel pro Tag bereitstellen, um die Meerenge zu umgehen.
Bis 2027 planen die Vereinigten Arabischen Emirate den Bau einer weiteren Pipeline mit einer Kapazität von 1,5 Millionen Barrel pro Tag, die die Straße von Hormus umgehen und vom Exportterminal Jebel Dhanna nach Fujairah führen soll. Der Iran nahm 2021 die Goreh-Jask-Ölpipeline und das Ölexportterminal Jask am Golf von Oman mit einer einzigen Exportlieferung in Betrieb und führte Ende 2024 einige weitere kleinere Verladungen durch. Die effektive Kapazität der Pipeline liegt weiterhin bei rund 0,3 Millionen Barrel pro Tag.

Tabelle 3: Volumen von Rohöl, Kondensat und Erdölprodukten, die durch die Straße von Hormus transportiert wurden, 2020–1H25
Quelle: EIA
Der Rückgang des Rohöltransits durch die Straße von Hormus seit 2022 spiegelt mehrere Entwicklungen wider: die freiwilligen Förderkürzungen der OPEC+-Mitgliedstaaten seit 2023; Störungen des Öltransports rund um die Meerenge Bab al-Mandab, durch die ein Teil der saudischen Öllieferungen nach Europa von der Route durch die Straße von Hormus und anschließend Bab al-Mandab auf die Ost-West-Pipeline umgeleitet wurde; sowie den Ausbau der Raffineriekapazitäten in den Staaten am Persischen Golf. Die Förderkürzungen der OPEC+-Staaten am Persischen Golf glichen den Anstieg der iranischen Rohölexporte aus. Der Iran unterliegt nicht den Produktionskürzungen der OPEC+, und der größte Teil seiner zusätzlichen Exporte ging nach China.
Saudi-Arabien transportiert mehr Rohöl und Kondensat durch die Straße von Hormus als jedes andere Land. Im Jahr 2023 passierten täglich etwa 0,3 Millionen Barrel im inner-saudischen Verkehr die Meerenge. Diese Mengen wurden von saudischen Häfen am Persischen Golf, insbesondere Ras Tanura, zu saudischen Häfen am Roten Meer transportiert. Die Angriffe im Roten Meer und die Ende 2023 einsetzenden Störungen des Öltransports in der Meerenge Bab al-Mandab führten dazu, dass diese inner-saudischen Transportmengen bis zum ersten Halbjahr 2025 auf nur noch 18.000 Barrel pro Tag zurückgingen.
Schätzungen zufolge gingen im ersten Halbjahr 2025 rund 89 Prozent des durch die Straße von Hormus transportierten Rohöls und Kondensats an asiatische Märkte. Indien, China, Japan und Südkorea waren die wichtigsten Zielländer und entfielen zusammen auf 74 Prozent sämtlicher Rohöl- und Kondensatströme durch die Meerenge.
Im ersten Halbjahr 2025 importierten die Vereinigten Staaten täglich rund 0,4 Millionen Barrel Rohöl und Kondensat aus den Staaten am Persischen Golf durch die Straße von Hormus. Dies entsprach etwa 7 Prozent der gesamten amerikanischen Rohöl- und Kondensatimporte sowie rund 2 Prozent des US-Verbrauchs an flüssigen Erdölprodukten. Die amerikanischen Rohölimporte aus den Staaten am Persischen Golf sind infolge der gestiegenen heimischen Förderung auf den niedrigsten Stand seit 40 Jahren gefallen.
Im ersten Halbjahr 2025 passierten täglich 11,4 Milliarden Kubikfuß Flüssigerdgas (LNG) die Straße von Hormus, was mehr als 20 Prozent des weltweiten LNG-Handels entsprach. Der überwiegende Teil davon stammte aus Katar (siehe Tabelle 3). China war das wichtigste Zielland für LNG-Lieferungen durch die Straße von Hormus. Im ersten Halbjahr 2025 war nahezu ein Drittel des gesamten durch die Meerenge transportierten LNG für China bestimmt.

Abbildung 5: Volumen des durch die Straße von Hormus transportierten Rohöls und Kondensats
Quelle: EIA
4. Suezkanal, SUMED-Pipeline und Meerenge Bab al-Mandab
Der Suezkanal, die SUMED-Pipeline (Suez-Mediterranean Pipeline) und die Meerenge Bab al-Mandab sind strategisch wichtige Routen für Öl- und Erdgaslieferungen aus dem Persischen Golf nach Europa (siehe Abbildung 6). Im ersten Halbjahr 2025 entfielen auf die über diese Routen transportierten Ölmengen rund 6 Prozent des gesamten auf dem Seeweg gehandelten Öls.
Der Suezkanal und die SUMED-Pipeline befinden sich in Ägypten und verbinden das Rote Meer mit dem Mittelmeer. Die SUMED-Pipeline, die Mubadala Energy aus Abu Dhabi gehört, transportiert Rohöl in nördlicher Richtung durch Ägypten zwischen den Häfen Ain Sukhna und Sidi Kerir und verfügt über eine Kapazität von 2,5 Millionen Barrel pro Tag.

Abbildung 6: Karte der maritimen Engpässe rund um die Arabische Halbinsel
Quelle: EIA
Die Meerenge Bab al-Mandab liegt zwischen dem Nahen Osten und dem Horn von Afrika und verbindet das Rote Meer mit dem Golf von Aden und dem Arabischen Meer.
Vor 2024 verlief der größte Teil der Erdöl- und Erdgasexporte aus dem Persischen Golf nach Europa und an die Atlantikküste Nordamerikas durch den Suezkanal oder über die SUMED-Pipeline sowie durch die Meerenge Bab al-Mandab und die Straße von Hormus. Nachdem die im Jemen ansässigen Huthi-Rebellen jedoch ab November 2023 Angriffe auf Handelsschiffe im Roten Meer begonnen hatten, wichen einige Schiffe auf längere und kostspieligere Routen um das Kap der Guten Hoffnung aus. Dadurch werden sowohl der Suezkanal als auch die Meerenge Bab al-Mandab umgangen.
Im ersten Halbjahr 2025 wurden täglich rund 4,9 Millionen Barrel Rohöl und Erdölprodukte durch den Suezkanal und über die SUMED-Pipeline transportiert. Schätzungsweise 4,2 Millionen Barrel pro Tag passierten zugleich die Meerenge Bab al-Mandab. Beide Mengen entsprachen nur etwa der Hälfte des jeweiligen Transportvolumens von 2023 (siehe Tabelle 4).
Auch die durch die Meerenge Bab al-Mandab transportierten saudischen Mengen an Rohöl und Kondensat gingen zwischen 2023 und 2024 um mehr als 50 Prozent zurück. Die saudischen Transportmengen durch den Suezkanal und über die SUMED-Pipeline sanken dagegen lediglich um 10 Prozent, da Saudi-Arabien seine Exporte über die Ost-West-Rohölpipeline und die Terminals am Roten Meer ausweitete.

Tabelle 4: Volumen von Rohöl, Kondensat und Erdölprodukten, die durch den Suezkanal, über die SUMED-Pipeline und durch die Meerenge Bab al-Mandab transportiert wurden, 2020–1H25
Quelle: EIA
Im ersten Halbjahr 2025 transportierte Russland mehr Rohöl und Kondensat durch den Suezkanal und die Meerenge Bab al-Mandab als jedes andere Land. Nach Beginn des Krieges zwischen Russland und der Ukraine im Februar 2022 verlagerte sich der größte Teil der russischen Exporte aus den westlichen Landesteilen von Europa nach Asien, insbesondere nach Indien. Russische Schiffe waren nur selten Ziel von Angriffen der Huthi in der Meerenge Bab al-Mandab, und die Mengen an russischem Rohöl und Kondensat, die 2024 und im ersten Halbjahr 2025 durch den Suezkanal und Bab al-Mandab transportiert wurden, unterschieden sich nur geringfügig von denen des Jahres 2023 (siehe Abbildung 7).

Abbildung 7: Volumen von Rohöl und Kondensat, die durch den Suezkanal und über die SUMED-Pipeline transportiert wurden
Quelle: EIA
Die LNG-Ströme durch die Meerenge Bab al-Mandab lagen 2024 und im ersten Halbjahr 2025 nahezu bei null (siehe Tabelle 4). Die LNG-Transporte sowohl durch den Suezkanal als auch durch die Meerenge Bab al-Mandab gingen 2024 stark zurück, da Schiffe die Route aufgrund von Sicherheitsbedenken und hohen Versicherungskosten mieden. Seit 2023 sind die LNG-Transporte durch den Suezkanal nahezu ausschließlich für Lieferungen nach Jordanien oder Ägypten bestimmt.
5. Dänische Meerengen
Die Dänischen Meerengen bestehen aus mehreren Wasserstraßen, die die Ostsee mit der Nordsee verbinden (siehe Abbildung 8).

Abbildung 8: Karte der Dänischen Meerengen
Quelle: EIA
Historisch gesehen waren die Dänischen Meerengen eine wichtige Route für russische Öltransporte auf dem Seeweg nach Europa, bevor sich die globalen Handelsströme nach Beginn des Krieges in der Ukraine im Jahr 2022 und den anschließenden EU-Sanktionen gegen russische Ölexporte verlagerten.
Im ersten Halbjahr 2025 wurden schätzungsweise 4,9 Millionen Barrel Rohöl und Erdölprodukte pro Tag durch die Dänischen Meerengen transportiert. Dies entsprach rund 6 Prozent des weltweiten maritimen Ölhandels. Das Volumen lag damit fast 60 Prozent über dem Niveau von 2021, was auf die Verschiebung der russischen Handelsströme zurückzuführen ist (siehe Tabelle 5).
Der Nord-Ostsee-Kanal in Norddeutschland bietet eine alternative Route zu den Dänischen Meerengen. Er kann jedoch nur von kleineren Tankern genutzt werden, und über ihn werden nahezu ausschließlich Erdölprodukte transportiert (siehe Abbildung 8). Im ersten Halbjahr 2025 belief sich das Transportvolumen durch den Kanal auf knapp 200.000 Barrel pro Tag.

Tabelle 5: Volumen von Rohöl, Kondensat und Erdölprodukten, die durch die Dänischen Meerengen transportiert wurden, 2020–1H25
Quelle: EIA
Russland war früher der größte Herkunftsstaat für Erdölprodukte, die durch den Kanal transportiert wurden, doch sein Anteil ging nach 2022 drastisch zurück. Gleichzeitig begannen die Niederlande, Dänemark und Belgien, größere Mengen an Erdölprodukten durch den Kanal zu befördern.

Abbildung 9: Volumen von Rohöl und Kondensat, die durch die Dänischen Meerengen transportiert wurden
Quelle: EIA
Obwohl Russland im ersten Halbjahr 2025 weiterhin der größte Ölexporteur über die Dänischen Meerengen war, wurden die meisten dieser Mengen aus der Ostsee nach Türkiye und Asien statt nach Westeuropa und in die Vereinigten Staaten transportiert. Dies stellte eine deutliche Abkehr vom historischen Handelsmuster dar. Die russischen Ölexporte nach Indien über die Dänischen Meerengen stiegen 2023 rasch an, da Indien die im Vergleich zu Lieferungen aus dem Nahen Osten und von anderen Produzenten niedrigeren russischen Preise nutzte (siehe Abbildung 9).
Seit 2022 nahmen zudem die Ölströme über die westliche Seite der Dänischen Meerengen aus Ländern wie den Vereinigten Staaten, dem Vereinigten Königreich, Norwegen und Ägypten in Staaten östlich der Meerengen, darunter Finnland und Polen, zu. Diese Lieferungen ersetzten dort zunehmend frühere Ölimporte aus Russland.
Im ersten Halbjahr 2025 passierten täglich 1,6 Milliarden Kubikfuß Flüssigerdgas (LNG) die Dänischen Meerengen, etwa dreimal so viel wie im Jahr 2020 (siehe Tabelle 5). Die Vereinigten Staaten wurden 2021 zum größten LNG-Lieferanten für die Staaten östlich der Dänischen Meerengen, nachdem ihre LNG-Exportinfrastruktur in den vergangenen Jahren rasch ausgebaut worden war. Ein großer Teil dieser Lieferungen ersetzte ab 2022 europäische Pipelineimporte aus Russland.
6. Türkische Meerengen
Die Türkischen Meerengen, zu denen der Bosporus und die Dardanellen gehören – auch als Straße von Istanbul beziehungsweise Straße von Çanakkale bekannt –, trennen Asien von Europa (siehe Abbildung 10). Die Dardanellen sind eine 37 Seemeilen lange Wasserstraße, die das Marmarameer mit der Ägäis und dem Mittelmeer verbindet. Der Bosporus ist eine 17 Seemeilen lange Wasserstraße, die das Schwarze Meer mit dem Marmarameer verbindet. Beide Meerengen liegen in Türkiye und dienen als wichtige Transportrouten für Öl aus Russland und der Region des Kaspischen Meeres nach Westeuropa, Asien und Südeuropa.

Abbildung 10: Karte der Engpässe der Türkischen Meerengen
Quelle: EIA
An ihrer schmalsten Stelle sind die Türkischen Meerengen weniger als eine halbe Seemeile breit und gehören damit zu den weltweit schwierigsten Wasserstraßen für die Schifffahrt. Im Jahr 2024 passierten mehr als 45.000 Schiffe die Meerengen, womit sie zu den am stärksten frequentierten maritimen Engpässen der Welt zählen.
Im ersten Halbjahr 2025 wurden schätzungsweise 3,7 Millionen Barrel Rohöl und Erdölprodukte pro Tag durch die Türkischen Meerengen transportiert. Dies entsprach rund 5 Prozent des weltweiten maritimen Ölhandels. Etwa 60 Prozent dieses Volumens entfielen auf Rohöl, der verbleibende Anteil auf Erdölprodukte (siehe Tabelle 6).

Tabelle 6: Volumen von Rohöl, Kondensat und Erdölprodukten, die durch die Türkischen Meerengen transportiert wurden, 2020–1H25
Quelle: EIA
Die Häfen am Schwarzen Meer gehören zu den wichtigsten Exportrouten für Rohöl und Erdölprodukte aus Russland und anderen eurasischen Staaten, darunter Kasachstan und Aserbaidschan (siehe Abbildung 11). Kasachstan ist der größte Exporteur über die Türkischen Meerengen. Zwischen 2022 und dem ersten Halbjahr 2025 erhöhten Kasachstan und Russland ihre durch die Meerengen transportierten Mengen an Rohöl und Kondensat zusammen um 400.000 Barrel pro Tag. Kasachstan exportierte über die Pipeline des Caspian Pipeline Consortium und den russischen Schwarzmeerhafen Noworossijsk mehr Rohöl nach Europa, während Russland seine Rohöllieferungen nach Indien ausweitete.
Zu den Alternativen für Transporte durch die Türkischen Meerengen gehören die Baku-Tiflis-Ceyhan-Pipeline, die von Aserbaidschan am Kaspischen Meer zum Hafen Ceyhan in Türkiye führt, sowie die Irak-Türkiye-Pipeline aus der kurdischen Region im Norden des Irak. Letztere nahm im September 2025 den Betrieb wieder auf, nachdem sie seit März 2023 außer Betrieb gewesen war.
Türkiye erlaubt LNG-Tankern aus Sicherheitsgründen nicht die Durchfahrt durch den Bosporus, gestattet ihnen jedoch die Passage durch die Dardanellen. Im ersten Halbjahr 2025 importierte Türkiye über sein LNG-Regasifizierungsterminal Marmara täglich rund 0,6 Milliarden Kubikfuß Erdgas, überwiegend aus den Vereinigten Staaten und Algerien (siehe Tabelle 6). Das Terminal liegt am Marmarameer innerhalb der Dardanellen, weshalb LNG-Tanker die Meerenge in östlicher Richtung passieren müssen, um es zu erreichen.
Sollte es zu einer Unterbrechung der Schifffahrt in den Dardanellen kommen, könnte Türkiye weiterhin Erdgas über seine anderen LNG-Importterminals beziehen, die außerhalb dieser Meerenge liegen, oder Erdgas per Pipeline aus Russland, Aserbaidschan oder dem Iran importieren.

Abbildung 11: Volumen von Rohöl und Kondensat, die durch die Türkischen Meerengen transportiert wurden
Quelle: EIA
7. Panamakanal
Der Panamakanal verbindet den Pazifischen Ozean mit dem Karibischen Meer und dem Atlantischen Ozean. Der Kanal ist rund 50 Meilen lang; seine engste Stelle ist der nahezu 9 Meilen lange Culebra Cut an der kontinentalen Wasserscheide (siehe Abbildungen 12 und 13).
Im Haushaltsjahr 2025 (1. Oktober 2024 bis 30. September 2025) wurden täglich mehr als 2,3 Millionen Barrel Erdöl und andere flüssige Energieträger durch den Kanal transportiert. Der überwiegende Teil davon – etwa 2,2 Millionen Barrel pro Tag – entfiel auf raffinierte Erdölprodukte (siehe Tabelle 7).
Obwohl im Haushaltsjahr 2025 lediglich 3 Prozent des gesamten weltweiten maritimen Handels mit Erdöl und Erdölprodukten durch den Panamakanal abgewickelt wurden, ist die Wasserstraße eine wichtige Route für Erdölprodukte, die im Gegensatz zu Rohöl auf kleineren Schiffen transportiert werden und damit den engen Kanal passieren können. Darüber hinaus ist der Kanal von Bedeutung für LNG-Lieferungen von der US-Golfküste an die Westküste Südamerikas und nach Asien.

Abbildung 12: Karte von Panama
Quelle: EIA

Abbildung 13: Panamakanal und Schleusensystem, Stand Februar 2026
Quelle: EIA

Tabelle 7: Öltransporte durch den Panamakanal, 2020–2025 (Haushaltsjahre)
Quelle: EIA
Zu den Alternativen zum Panamakanal gehören die Magellanstraße, Kap Hoorn und die Drake-Passage an der Südspitze Südamerikas. Diese Routen verlängern die Fahrt jedoch um bis zu 8.000 Meilen oder führen durch besonders gefährliche Gewässer. Weitere Alternativen bestehen darin, in östlicher Richtung um das südafrikanische Kap der Guten Hoffnung zu fahren oder den Suezkanal zu nutzen.
Eine weitere Ausweichroute für den Transport von Rohöl ist die Trans-Panama-Pipeline. Sie befindet sich nahe der Grenze zu Costa Rica und verläuft vom Hafen Chiriquí Grande in der Provinz Bocas del Toro an der Karibikküste Panamas bis zum Hafen Charco Azul an der Pazifikküste. Die Pipeline verfügt über eine Kapazität von 864.000 Barrel Rohöl pro Tag. In den Jahren 2024 und 2025 wurden über sie täglich fast 400.000 Barrel transportiert.
Unzureichende Wasserstände im Gatúnsee, der das für den Betrieb der Kanalschleusen erforderliche Wasser liefert, haben den Verkehr durch den Panamakanal in der Vergangenheit wiederholt beeinträchtigt (siehe Abbildung 13). Im Haushaltsjahr 2024 gingen die gesamten Öltransporte durch den Kanal infolge einer Dürre zurück, da der Schiffsverkehr eingeschränkt werden musste.
Die Beschränkungen am Panamakanal führten zu langen Verzögerungen, höheren Frachtraten für Schiffe, die Flüssiggas transportierten, sowie zur Umleitung von Ladungen über den Suezkanal oder um das Kap der Guten Hoffnung. Im Haushaltsjahr 2025 erholten sich die Transporte von Erdölprodukten durch den Kanal wieder, nachdem die Wasserstände auf ihr durchschnittliches Niveau zurückgekehrt waren.
III. Unterschiedliche Arten von Blockaden und Risiken an den wichtigsten Öltransit-Engpässen
1. Straße von Hormus
Die Möglichkeit einer Blockade der Straße von Hormus durch den Iran wurde über Jahrzehnte hinweg immer wieder thematisiert, zumal die Golfregion vier große Kriege erlebte: den Iran-Irak-Krieg von 1980 bis 1988, den Golfkrieg von 1991, den Irakkrieg von 2003 und den zwölftägigen Krieg zwischen Israel und dem Iran im Juni 2025.
Phasen von Konflikten und Krisen in der Region wurden häufig von Spekulationen begleitet, der Iran könne die Straße von Hormus „schließen“. Berichten zufolge stimmte das iranische Parlament (Madschles) einem solchen Schritt sogar zu, nachdem die Vereinigten Staaten am Ende des zwölftägigen Krieges zwischen Israel und dem Iran im Juni 2025 Luftangriffe auf iranische Nuklearanlagen durchgeführt hatten.
Solche Ankündigungen mögen innenpolitisch Wirkung entfalten und regelmäßig große mediale Aufmerksamkeit erhalten, doch bis März 2026 galt eine tatsächliche Blockade oder Schließung der Meerenge in der Praxis als deutlich schwieriger – anders als etwa im Fall des Suezkanals, den Ägypten 1956–57 und erneut von 1967 bis 1975 sperrte. Die angenommene Schwierigkeit einer Schließung beruhte unter anderem darauf, dass die Wasserstraße nicht nur durch iranisches, sondern auch durch omanisches Hoheitsgebiet verläuft. Tatsächlich befinden sich sowohl die auslaufende südliche als auch die einlaufende nördliche Schifffahrtsroute bei der eigentlichen Durchfahrt durch die Meerenge in omanischen Gewässern, auch wenn Teile der Zufahrten auf beiden Seiten von Hormus durch iranische Gewässer verlaufen. Ein iranischer Versuch, die Durchfahrt von Schiffen zu verhindern, würde daher zugleich einen Akt der Aggression gegen Oman darstellen.
Da der Iran jedoch mit einem Krieg konfrontiert war, den es als existenzielle Bedrohung betrachtete, traten solche Erwägungen in den Hintergrund. Tatsächlich wurde die Schließung der Straße von Hormus zu einem zentralen Bestandteil der iranischen Strategie im Krieg von 2026 gegen Israel und die Vereinigten Staaten. Durch die Sperrung der Meerenge und die Unterbrechung des Handels sowie durch die Folgewirkungen auf Transportkosten, Versicherungsprämien und die erhöhten Risiken für maritime Betreiber versuchte der Iran, seinen mit den Vereinigten Staaten verbündeten Nachbarstaaten und der Weltwirtschaft Kosten aufzuerlegen. Diese sollten wiederum den Druck auf Israel und die Vereinigten Staaten erhöhen, den Krieg zu beenden.
Wie sich in den ersten Wochen des März 2026 zeigte, war die Schließung der Meerenge deutlich einfacher umzusetzen als zuvor angenommen. Die praktischen Einschränkungen des Schiffsverkehrs durch die Straße von Hormus gingen mindestens ebenso stark auf drastisch gestiegene Kriegsrisikoprämien und andere Engpässe im Versicherungswesen zurück wie auf direkte Angriffe gegen die Schiffe selbst. [2]
Während des Iran-Irak-Krieges hatte der Iran vergleichbare Maßnahmen ergriffen, um den Schiffsverkehr zu beeinträchtigen, ohne die Straße von Hormus vollständig zu schließen. Damals legte der Iran Minen in Schifffahrtsrouten und griff Tanker sowie Ölverladeanlagen mit Anti-Schiffs-Raketen an. Dies führte 1988 zu einer militärischen Reaktion der Vereinigten Staaten, nachdem ein amerikanisches Schiff auf eine Mine gelaufen war.
Der Iran verzichtete jedoch darauf, Schiffe direkt in der Straße von Hormus selbst anzugreifen. Stattdessen konzentrierten sich die Angriffe auf das Gebiet nahe dem Schatt al-Arab im nördlichen Persischen Golf, entlang des einzigen irakischen Zugangs zum Meer. Zudem verlegte der Iran 1987 nördlich von Katar Minen, die sowohl militärische als auch kommerzielle Schiffe beschädigten.
Auch die Schifffahrt selbst wurde zu einem zentralen Ziel in dem Konflikt, der als „Tankerkrieg“ bekannt wurde. Dies veranlasste Kuwait dazu, die Vereinigten Staaten um Schutz für seine Tanker zu ersuchen. Im Jahr 1987 wurden kuwaitische Tanker im Rahmen der Operation Earnest Will unter amerikanische Flagge gestellt, um ihnen durch US-Marineschutz eine sichere Passage durch den Persischen Golf zu ermöglichen. Diese Operation und die begleitenden amerikanischen Marineeskorten sollten die Freiheit der Schifffahrt sichern und den Iran von weiteren Angriffen abschrecken, mit denen Teheran versuchte, die Öleinnahmen seiner Gegner zu beeinträchtigen.
Während der irakischen Besetzung Kuwaits verminte Irak 1991 die kuwaitische Küste, um Marineoperationen der Koalition zu erschweren. Rund ein Jahrzehnt später wurden im Vorfeld der von den Vereinigten Staaten angeführten Invasion von 2003 Minen rund um den Khor-Abdullah-Kanal zum irakischen Hafen Umm Qasr verlegt. In beiden Fällen lagen die betroffenen Gebiete jedoch am nördlichen Ende des Persischen Golfs und nicht in oder unmittelbar an der Straße von Hormus.
Die iranischen Angriffe auf die Schifffahrt im Jahr 2026 scheinen überwiegend mit unbemannten Luftfahrzeugen beziehungsweise bewaffneten Drohnen durchgeführt worden zu sein. Weitere Möglichkeiten zur Störung des Verkehrs umfassen das Verlegen von Minen, den Einsatz von Anti-Schiffs-Raketen, Raketen und Artillerie, bewaffnete Schnellboote sowie Angriffe durch U-Boote, die von dem entlang der iranischen Küste gelegenen Netz von Stützpunkten der Marine der Iranischen Revolutionsgarde (IRGC) aus operieren können. Aufgrund ihrer geringen Wassertiefe gilt die Passage zudem als anfällig für eine Blockade durch absichtlich versenkte Schiffe.
Wie bereits zu beobachten war, führen Konflikte in der Straße von Hormus zu starken Anstiegen der Versicherungsprämien für Schiffsrumpf und Maschinen sowie der Kriegsrisikoprämien. Dadurch erhöhen sich die Betriebskosten selbst dann erheblich, wenn es nicht zu einem tatsächlichen Angriff auf ein Schiff kommt. Während des zwölftägigen Krieges im Juni 2025 stiegen die Kosten entsprechender Versicherungsaufschläge um mehr als 60 Prozent, gingen jedoch wieder zurück, nachdem Israel und der Iran einem von den Vereinigten Staaten vermittelten Waffenstillstand zugestimmt hatten.
Die Kollision zweier Öltanker im Golf von Oman nahe der Einfahrt zur Straße von Hormus während des zwölftägigen Krieges verdeutlichte ein weiteres Risiko: die Störung oder Manipulation von GPS-Signalen und Navigationssystemen in einer derart stark frequentierten Schifffahrtsroute.
Im März 2026 wurden für Schiffe, die sich bereits im Persischen Golf befanden oder auf dem Weg dorthin waren, bestehende Kriegsrisikoversicherungen gekündigt und durch neue Policen ersetzt. Die Versicherungsprämien für physische Schäden an Schiffen stiegen dabei auf 1 bis 1,5 Prozent des versicherten Schiffswerts, verglichen mit durchschnittlich 0,25 Prozent vor Beginn der militärischen Operationen im Iran.
2. Die Meerenge Bab al-Mandab und das Rote Meer
Die Meerenge Bab al-Mandab und das Rote Meer veranschaulichen eine andere Art von Blockaden und Risiken, die vor allem in mangelnder Stabilität an Land begründet sind. Defizite staatlicher Regierungsführung schaffen und verstärken hier Sicherheitslücken. Die Art der Bedrohung, die von „fragilen“ oder „gescheiterten“ Küstenstaaten wie Somalia und Jemen ausgeht, hat sich im Laufe der Zeit verändert. Im Fall Somalias konzentrierte sich die Politik zunächst auf den Zusammenbruch staatlicher Strukturen und den Zerfall des Staates in den 1990er-Jahren.
Die Herausforderung der „somalischen Piraterie“ trat erstmals 1994 deutlich hervor, als 26 „Piraten“, die sich als Angehörige der Küstenwache ausgaben, das Frachtschiff MV Bonsella kaperten und es als Ausgangsbasis für Angriffe auf weitere Schiffe im Golf von Aden nutzten. Bereits im Jahr 2000 wurden vor der somalischen Küste 23 Pirateriefälle registriert. Stammesbasierte Konflikte an Land befeuerten lokale bewaffnete Auseinandersetzungen und kriminelle Netzwerke, zu denen auch Konflikte um maritime Ressourcen gehörten.
Im Jahr 2007, nachdem die Union Islamischer Gerichte in Mogadischu ihre Macht verloren hatte, verschärfte sich die politische Instabilität in Somalia weiter. Die Zahl maritimer Angriffe vor der Küste des Landes verdoppelte sich mehr als, bevor sie sich 2008 erneut verdoppelte. Zu diesem Zeitpunkt war die „somalische Piraterie“ bereits zu einem Thema von erheblicher globaler Bedeutung geworden.
Der Angriff auf die MV Sirius Star, einen sehr großen Rohöltanker (Very Large Crude Carrier, VLCC), der von Vela International Marine, der Schifffahrtstochter von Saudi Aramco, betrieben wurde, lenkte im November 2008 die weltweite Aufmerksamkeit auf die Piraterie vor der ostafrikanischen Küste. Es handelte sich um das bis dahin größte von Piraten gekaperte Schiff, und der Angriff erfolgte rund 450 Meilen vor der Küste. Der Tanker hatte zwei Millionen Barrel Rohöl im damaligen Wert von etwa 100 Millionen US-Dollar geladen und befand sich auf dem Weg von Saudi-Arabien in die Vereinigten Staaten über das Kap der Guten Hoffnung. Die Sirius Star wurde nach Somalia umgeleitet, und die Piraten forderten zunächst ein Lösegeld von 25 Millionen US-Dollar. Schiff und Besatzung wurden schließlich im Januar 2009 freigelassen, nachdem Berichten zufolge ein Lösegeld von drei Millionen US-Dollar gezahlt worden war.
Auf der anderen Seite des Golfs von Aden und der Meerenge Bab al-Mandab begann die ohnehin bereits schwache und fragile staatliche Kontrolle im Jemen Ende der 2000er-Jahre zunehmend zu zerfallen und brach in den 2010er-Jahren noch deutlicher ein. Politischer Widerstand gegen das auf Patronagenetzwerken beruhende Regime von Ali Abdullah Saleh entwickelte sich sowohl im Norden als auch im Süden des Jemen: mit den Huthi-Kriegen ab 2004 und dem Aufstieg der Südbewegung ab 2007.
Ein Zustand permanenter Krise war bereits vor den Massenprotesten von 2011 erkennbar, die das Saleh-Regime zu Fall brachten und eine Entwicklungskette in Gang setzten, die im September 2014 in der Einnahme Sanaas durch die Huthi und im März 2015 in der militärischen Intervention einer von Saudi-Arabien geführten Koalition gipfelte. Große Teile des westlichen und nördlichen Jemen, darunter die Tihama-Küste am Roten Meer und der Hafen von Hodeidah, gerieten unter die Kontrolle der Huthi. Im Jahr 2017 begannen die Huthi-Rebellen damit, den Schiffsverkehr im südlichen Roten Meer anzugreifen. Ein Angriff auf zwei saudische Öltanker im Juli 2018 verursachte zwar nur geringe physische Schäden, veranlasste Saudi-Arabien jedoch dazu, die Durchfahrt durch die Meerenge Bab al-Mandab vorübergehend auszusetzen.
Die Angriffe der Huthi-Rebellen auf die Schifffahrt seit Beginn des Gaza-Krieges im Oktober 2023 haben den Transit von Öl und Gas durch das Rote Meer weitgehend zum Erliegen gebracht. Eine Ausnahme bildeten Öllieferungen über die saudische Ost-West-Pipeline zum Terminal Yanbu, wo das Öl auf Tanker verladen wurde, die anschließend in nördlicher Richtung nach Europa fuhren. Im ersten Halbjahr 2023, also vor dem Hamas-Angriff vom 7. Oktober, der den Krieg auslöste, passierten 12 Prozent des weltweiten maritimen Ölhandels und 8 Prozent des LNG-Handels die Meerenge Bab al-Mandab auf dem Weg durch das Rote Meer zum Suezkanal.
Der erste Angriff auf ein Handelsschiff erfolgte im November 2023, als die unter bahamaischer Flagge fahrende Galaxy Leader, die sich auf dem Weg von Türkiye nach Indien befand, nahe Hodeidah gekapert wurde. Bis September 2025 waren insgesamt 114 Schiffe im Golf von Aden, in der Meerenge Bab al-Mandab und im südlichen Roten Meer unterschiedlichen Formen von Angriffen ausgesetzt. Darunter befanden sich 32 Tanker mit Erdölprodukten oder Rohöl sowie ein Tanker mit Flüssiggas (Liquefied Petroleum Gas, LPG), der im März 2024 vor der Küste Hodeidahs zweimal mit Raketen angegriffen wurde. Die Angriffe erreichten zwischen Dezember 2023 und Februar 2024 ihren Höhepunkt, nahmen im Juni 2024 erneut deutlich zu und führten nach mehreren Monaten relativer Ruhe im Juli 2025 dazu, dass die beiden Massengutfrachter Eternity C und Magic Seas an zwei aufeinanderfolgenden Tagen versenkt wurden.
Die Auswirkungen der Störungen auf die Schifffahrt im Roten Meer waren unmittelbar und von Dauer. Daten von Lloyd’s List zufolge ging die Zahl der wöchentlichen Durchfahrten durch die Meerenge Bab al-Mandab in den zwei Monaten nach dem ersten maritimen Angriff der Huthi im November 2023 um mehr als die Hälfte zurück. Seitdem liegt sie bei etwa 200 Durchfahrten pro Woche, verglichen mit mehr als 500 wöchentlichen Passagen vor Beginn des Gaza-Krieges. Darüber hinaus machten die beiden Angriffe im Juli 2025 nach mehreren Monaten relativer Ruhe die Pläne von Schifffahrtsunternehmen zunichte, eine Rückkehr zur Route durch das Rote Meer in Erwägung zu ziehen, anstatt ihre Schiffe weiterhin um das Kap der Guten Hoffnung herumzuführen.
Die Rohöltransporte durch das Rote Meer gingen bis August 2024 auf 2,48 Millionen Barrel pro Tag zurück. Dies entsprach einem Rückgang von 40 Prozent gegenüber dem Zwölfmonatsdurchschnitt vor Oktober 2023. Besonders betroffen waren Öllieferungen aus Saudi-Arabien und Irak nach Europa sowie von der US-Golfküste nach China, Südkorea und Indien. Im Gegensatz dazu nahmen die russischen Öllieferungen nach Asien deutlich zu, da russische und chinesische Schiffe weitgehend vermieden, ins Visier der Huthi zu geraten.
Die LNG-Transporte durch die Meerenge Bab al-Mandab kamen im Februar 2024 vollständig zum Erliegen. LNG-Tanker passierten den Suezkanal danach lediglich noch in südlicher Richtung, um Aqaba und Ain Sokhna im nördlichen Roten Meer zu beliefern. Aufgrund der Umfahrung Afrikas verlängerte sich die durchschnittliche Fahrzeit von Häfen in den Staaten des Golf-Kooperationsrats nach Rotterdam von 19 auf 34 Tage.
Bei den Angriffen auf die Schifffahrt in der Meerenge Bab al-Mandab und im Roten Meer kamen typischerweise Drohnen, ballistische Anti-Schiffs-Raketen, Marschflugkörper, raketengetriebene Granaten sowie ferngesteuerte, mit Sprengstoff beladene Boote zum Einsatz.
3. Straße von Malakka und Straße von Singapur
Im Vergleich zu den Angriffen der Huthi-Rebellen auf die Schifffahrt in der Meerenge Bab al-Mandab und im Roten Meer waren die Angriffe in den ebenfalls bedeutenden maritimen Engpässen der Straße von Malakka und der Straße von Singapur von geringerer Intensität. Pirateriefälle in der Straße von Malakka nahmen in den 1990er-Jahren und zu Beginn der 2000er-Jahre deutlich zu. Die Einführung koordinierter Marinepatrouillen im Jahr 2004 – die sogenannte Malacca Straits Patrol Initiative unter Beteiligung der Seestreitkräfte Indonesiens, Singapurs, Malaysias und Thailands – erwies sich jedoch als äußerst wirksam bei der Eindämmung dieser Bedrohung für die Schifffahrt.
In jüngerer Zeit hat sich die Bedrohung für die Schifffahrt durch bewaffnete Überfälle – und weniger durch Piraterie im engeren Sinne – weiter nach Osten in die Straße von Singapur verlagert. Diese ist zwar ein eigenständiges Gewässer, bildet jedoch zugleich einen Teil der erweiterten Wasserstraße, die zu den am stärksten frequentierten Schifffahrts- und Handelsrouten Südostasiens zählt. Das Fehlen eines vergleichbaren Mechanismus wie der Malacca Straits Patrol sowie die mangelnde Fähigkeit Indonesiens, Singapurs und Malaysias, ihre Marineaktivitäten zu koordinieren, haben dazu geführt, dass es dort häufig zu maritimen Straftaten gegen Schiffe kommt, insbesondere wenn diese ihre Geschwindigkeit reduzieren müssen, um in die enge Fahrrinne einzufahren.
Zwischen Januar und Juni 2025 wurde in der Straße von Malakka und der Straße von Singapur ein vierfacher Anstieg der Vorfälle verzeichnet: Die Zahl stieg auf 80 gegenüber 21 im entsprechenden Sechsmonatszeitraum des Jahres 2024. Mit nur einer Ausnahme ereigneten sich sämtliche Vorfälle in der Straße von Singapur. Dies war der höchste Stand seit 2015. Keiner der Angriffe wurde jedoch als schwerwiegend eingestuft, und bei 72 der 80 Vorfälle kamen keine Besatzungsmitglieder zu Schaden. Darüber hinaus richteten sich die Angriffe vor allem gegen Massengutfrachter und nicht gegen Öl- oder Gastransporte. Entsprechend waren keine nennenswerten Auswirkungen auf Versicherungsprämien oder Transportkosten festzustellen.
4. Der Panamakanal
Die Passage durch den Panamakanal stellt eine Abkürzung zwischen dem Pazifik und dem Atlantik dar und verkürzt Transportwege um mehrere Tausend Meilen. Zu den durch den Kanal beförderten Gütern gehören auch LNG- und Ölexporte von der US-Golfküste mit Zielmärkten in Asien. Jährlich passieren zwischen 4 und 6 Prozent des Welthandels den Panamakanal. Im Jahr 2023 entfiel rund ein Drittel des Handelsvolumens durch den Kanal auf Schiffe, die Erdölprodukte, flüssige Kohlenwasserstoffgase und Chemikalien transportierten.
Niedrige Wasserstände im Kanal in den Jahren 2023 und 2024, verursacht durch geringere Niederschläge, längere Dürreperioden und ein besonders stark ausgeprägtes El-Niño-Ereignis, veranlassten die Panamakanal-Behörde jedoch dazu, die Zahl der Schiffe zu begrenzen, die den Kanal täglich passieren durften. Die zulässige Zahl wurde von 38 zunächst auf 20 reduziert und später wieder auf 24 angehoben. Im Haushaltsjahr 2023/24 ging die Gesamtzahl der Schiffspassagen durch den Panamakanal um 29 Prozent zurück. Sehr große Flüssiggastanker (Very Large Gas Carriers, VLGCs) und LNG-Tanker waren von den geringeren zulässigen Tiefgängen stärker betroffen als Containerschiffe.
Aus diesem Grund wurden zunehmend Lieferungen von der US-Golfküste nach Asien über den Suezkanal umgeleitet, als der Gaza-Krieg und die maritimen Angriffe der Huthi-Rebellen begannen. Dadurch verlängerten sich die Transportzeiten von der US-Golfküste nach Chiba in Japan von etwa 27 Tagen über den Panamakanal auf 44 Tage über den Atlantik und den Suezkanal beziehungsweise auf 48 Tage bei einer Route um das Kap der Guten Hoffnung.
Schließlich verdeutlichten die Spannungen zwischen chinesischen und amerikanischen Interessen rund um den Panamakanal zu Beginn der zweiten Amtszeit Donald Trumps im Jahr 2025, wie anfällig strategische Engpässe weiterhin für geopolitische Rivalitäten sind. Eine Tochtergesellschaft des in Hongkong ansässigen Unternehmens CK Hutchison betrieb seit 1997 die Häfen Cristóbal und Balboa an der atlantischen beziehungsweise pazifischen Einfahrt des Kanals. Der entsprechende Vertrag war gerade um weitere 25 Jahre verlängert worden, als die panamaische Regierung unter starken Druck der Vereinigten Staaten geriet, die Verträge aufzuheben und stattdessen ein Konsortium amerikanischer Investoren unter Führung des in New York ansässigen Vermögensverwalters BlackRock mit dem Betrieb zu betrauen.
Die wechselhafte Haltung der zweiten Trump-Regierung verstärkte zwar den transaktionalen Druck auf Panama, doch die zugrunde liegenden geopolitischen Konfliktlinien bestanden bereits seit längerer Zeit. Tatsächlich erklärte die Kommandeurin des United States Southern Command bereits im März 2024 während der Biden-Regierung, China verfolge eine „langfristige Strategie“, indem es durch Investitionen in „kritische Infrastrukturstandorte wie Tiefseehäfen“ den „Ausbau von Einrichtungen und Standorten mit doppeltem Verwendungszweck“ vorantreibe. In diesem Zusammenhang nannte sie auch den Panamakanal als einen solchen „globalen strategischen Engpass“.
5. Dänische Meerengen und Türkische Meerengen
In einer Zeit zunehmenden Großmachtwettbewerbs und globaler strategischer Rivalitäten macht die Tatsache, dass Russland zu den wichtigsten Exporteuren von Öl und Gas gehört, den Energiesektor stärker als die meisten anderen Wirtschaftsbereiche anfällig für direkte wie indirekte geopolitische Spannungen. Russisches Gas und Öl aus Terminals an der Ostsee beziehungsweise am Schwarzen Meer müssen die Dänischen Meerengen beziehungsweise die Türkischen Meerengen – Bosporus und Dardanellen – passieren und könnten damit potenziellen Versuchen einer Sperrung dieser Wasserstraßen ausgesetzt sein.
Darüber hinaus sind auch die Pipelines, über die russisches Gas nach Europa transportiert wird, ähnlichen Transportrisiken ausgesetzt. Pipelines waren sowohl vor als auch nach den russischen Invasionen der Ukraine in den Jahren 2014 und 2022 anfällig für Sabotage, Angriffe oder politische Maßnahmen. Beispiele hierfür sind die Unterbrechung russischer Gaslieferungen in die und durch die Ukraine in den Jahren 2008–2009 sowie die Explosionen von 2022, durch die die Nord-Stream-Pipeline außer Betrieb gesetzt wurde.
IV. Beispiele für Gegenmaßnahmen
Regierungen ebenso wie Akteure aus dem Energie- und Privatsektor haben eine Reihe von Gegenmaßnahmen ergriffen, um den unterschiedlichen Bedrohungen für strategische Engpässe zu begegnen und deren Auswirkungen möglichst zu begrenzen. Am sichtbarsten ist die Vielzahl maritimer Einsatzverbände, die eingerichtet wurden, um Schiffe beim Passieren besonders gefährdeter Meerengen und anderer maritimer Brennpunkte zu schützen und zu eskortieren. Bereits erwähnt wurde die Malacca Straits Patrol Initiative und ihre Wirksamkeit bei der nahezu vollständigen Eindämmung der Piraterie in der Straße von Malakka – nicht jedoch in der Straße von Singapur. Darüber hinaus ist die US-Marine in der Nähe nahezu jedes bedeutenden globalen Engpasses präsent, was die enge Verbindung zwischen Energie- und Wirtschaftssicherheit widerspiegelt. [3]
Im Nahen Osten wurden die Combined Maritime Forces (CMF) 2001 als von den Vereinigten Staaten geführte Koalition gegründet. Sie umfassten zunächst zwölf Mitglieder und wuchsen später auf 46 Staaten an, bevor die Vereinigten Arabischen Emirate 2023 aus der Initiative austraten. Die CMF bestehen aus fünf Einsatzverbänden, die Patrouillen durchführen oder auf andere Weise versuchen, Seegebiete entlang der gesamten Küstenlinie des Horns von Afrika und der Arabischen Halbinsel zu sichern.
Die von den Vereinigten Staaten geführten Einsatzverbände bestehen parallel zu weiteren Marineinitiativen. In der Praxis ergibt sich daraus eher eine fragmentierte als eine tatsächlich multinationale Reaktion auf maritime Bedrohungen, insbesondere in und um die Meerenge Bab al-Mandab, das Rote Meer und den westlichen Indischen Ozean.
Sowohl die EU als auch die NATO riefen 2009 eigene maritime Initiativen ins Leben – Operation Ocean Shield beziehungsweise Operation Atalanta –, um Handelsschiffe zu eskortieren und vor dem Horn von Afrika abschreckend zu wirken. Andere Staaten wie Japan, Indien und China entsandten ebenfalls eigene Schiffe, sodass ein Flickenteppich unterschiedlicher Missionen entstand.
Das Fehlen eines vollständig integrierten Ansatzes wiederholte sich ein Jahrzehnt später, als die Trump-Regierung 2019 versuchte, eine neue Marinekoalition zum Schutz der Schifffahrt im Persischen Golf vor iranischen Angriffen aufzubauen. Europäische Staaten, darunter Frankreich und Deutschland, vermieden jedoch jede wahrgenommene Verbindung mit der amerikanischen Politik des „maximalen Drucks“. Daraufhin richteten die Vereinigten Staaten, das Vereinigte Königreich und Australien das vergleichsweise kleine International Maritime Security Construct mit Sitz in Bahrain ein, um ihre Schiffe in und nahe der Straße von Hormus zu eskortieren. Gleichzeitig etablierten neun europäische Staaten mit EMASOH einen separaten, ebenfalls kleinen Verband von Marineeskorten mit Sitz in Abu Dhabi.
Die politischen Reaktionen auf die Angriffe der Huthi-Rebellen auf die Schifffahrt im Jahr 2024 verdeutlichten, dass politische und sicherheitspolitische Erwägungen nicht immer miteinander übereinstimmen. Erneut stellten amerikanische Regierungsvertreter eine Koalition zusammen, um militärische Operationen gegen Huthi-Ziele im Jemen durchzuführen. Bahrain war jedoch das einzige arabische Land, das sich der Operation Prosperity Guardian anschloss – und dies lediglich in administrativer, nicht in operativer Funktion.
Die Erinnerungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten an jahrelange Raketen- und Drohnenangriffe der Huthi-Rebellen auf Städte und Infrastruktur, die weitgehend 2022 zum Erliegen gekommen waren, schlossen eine Beteiligung an einer neuen Kampagne gegen die Gruppe praktisch aus. Unabhängig davon führten amerikanische und britische Streitkräfte im Rahmen der Operation Poseidon Archer Luftangriffe gegen die Huthi durch, die eine gewisse Wirkung erzielten.
Die EU wiederum stellte mit der Operation Aspides eine separate Marinepatrouille auf, die in der Meerenge Bab al-Mandab, im Roten Meer und im Golf von Aden operieren und Handelsschiffe begleiten sollte, um sie vor Angriffen zu schützen. Die Mission war defensiv ausgerichtet und verfügte nicht über die offensiven Fähigkeiten, die den von den Vereinigten Staaten geführten Militäroperationen zur Verfügung standen. Dennoch konnten die kombinierten See- und Luftoperationen die Fähigkeit der Huthi-Rebellen, Angriffe durchzuführen, kaum beeinträchtigen – weder vor noch nach dem Waffenstillstandsabkommen zwischen den Vereinigten Staaten und den Huthi im Mai 2025, durch das ihre Angriffe vorübergehend eingeschränkt wurden.
Neben einem intensiveren Austausch von Geheimdienstinformationen und einer effizienteren Nutzung bereits vorhandener und verfügbarer Mittel besteht eine weitere Gegenmaßnahme in Investitionen in alternative Infrastruktur, etwa Pipelines, um die Abhängigkeit von maritimen Engpässen zu umgehen oder zumindest zu verringern. Eine ausfallsichere Lösung ist dies allerdings nicht, da auch Pipelines selbst zu Angriffszielen werden und als Engpässe fungieren können. Zudem führen geopolitische Erwägungen dazu, dass sie etwa für den Export von Öl aus Kuwait oder von LNG aus Katar beziehungsweise den Vereinigten Arabischen Emiraten keine praktikable Alternative darstellen.
Dennoch verfügen sowohl Saudi-Arabien mit der Ost-West-Pipeline von den Abqaiq-Ölfeldern nach Yanbu am Roten Meer als auch die Vereinigten Arabischen Emirate mit der Abu Dhabi Crude Oil Pipeline vom Habshan-Feld nach Fujairah am Golf von Oman über Ausweichmöglichkeiten für den Fall einer – wenn auch unwahrscheinlichen – vollständigen Sperrung oder einer eingeschränkten Durchfahrt durch die Straße von Hormus.
Die 1.200 Kilometer lange Ost-West-Pipeline wurde 1982 mit einer anfänglichen Kapazität von 1,85 Millionen Barrel pro Tag gebaut. 1987, während der Phase des Tankerkriegs im Iran-Irak-Krieg, wurde ihre Kapazität auf 3,2 Millionen Barrel pro Tag erweitert und 1993 erneut auf 5 Millionen Barrel pro Tag erhöht. Ursprünglich war die Leitung dafür vorgesehen, Erdgas zu den Ölraffinerien und Industriekomplexen an der Westküste Saudi-Arabiens zu transportieren. Später wurde sie jedoch für den Transport von Rohöl zur Ausfuhr erweitert, während die parallel verlaufende Gaspipeline Teil des Master Gas System (MGS) von Aramco mit einer Kapazität von 12,5 Milliarden Kubikfuß pro Tag ist. Durch eine jüngere Erweiterung wurde die Kapazität der Ölpipeline auf 7 Millionen Barrel pro Tag erhöht.
Zum Zeitpunkt der Abfassung dieser Studie war die Ost-West-Pipeline dennoch nicht in der Lage, sämtliche saudischen Ölexporte umzuleiten. Dies liegt zum einen daran, dass ein Teil der transportierten Mengen für inländische Raffinerien am Roten Meer bestimmt ist, und zum anderen an den begrenzten Exportkapazitäten des Ölterminals in Yanbu.
Die 380 Kilometer lange Pipeline der ADNOC (Abu Dhabi National Oil Company) nach Fujairah wurde 2012 fertiggestellt. Sie verbindet die Habshan-Ölfelder in Abu Dhabi mit dem Exportterminal in Fujairah und umgeht damit die Straße von Hormus. Die Pipeline verfügt über eine Kapazität von 1,5 Millionen Barrel pro Tag, was zum Zeitpunkt ihrer Inbetriebnahme mehr als der Hälfte der täglichen Ölproduktion der Vereinigten Arabischen Emirate entsprach.
Bei der Rohölpipeline aus Abu Dhabi spielt ein eingeschränkter Zugang eine geringere Rolle, da Fujairah an der Küste des Golfs von Oman und damit jenseits der Straße von Hormus liegt. Diese strategische Lage hat es Fujairah ermöglicht, sich zu einem der weltweit größten Zentren für die Betankung von Schiffen sowie für die Lagerung von Erdöl zu entwickeln. Der Bau einer Pipeline von Habshan zum Indischen Ozean zur Umgehung der Straße von Hormus war erstmals 1984 während des Iran-Irak-Krieges vorgeschlagen worden. Damals prüfte auch der Golf-Kooperationsrat (GCC) Pläne, bestehende Pipelinenetze mit Anlagen an der omanischen Küste zu verbinden, die ebenfalls jenseits von Hormus liegen.
Die Tatsache, dass Yanbu selbst am Roten Meer liegt, das an beiden Enden durch strategische Engpässe begrenzt wird, stellt jedoch eine eigene Herausforderung dar und verdeutlicht, dass Pipelines allein keine ausfallsichere Alternative bieten.
Die 200 Meilen (320 Kilometer) lange SUMED-Pipeline am nördlichen Ende des Roten Meeres schafft zusätzliche Ausweichmöglichkeiten für den Fall einer Blockade oder Überlastung des Suezkanals. SUMED befindet sich im gemeinsamen Besitz von Ägypten, Saudi-Arabien, Kuwait, den Vereinigten Arabischen Emiraten und Katar und ermöglicht es, täglich bis zu 2,8 Millionen Barrel Öl mit Ziel Mittelmeer bei Ain Sukhna am Golf von Suez zu entladen und über die Pipeline in nordwestlicher Richtung nach Sidi Kerir an der Mittelmeerküste zu transportieren. Dort wird das Rohöl erneut auf Tanker verladen und zu seinen endgültigen Bestimmungsorten weiterbefördert. Für den Fall einer Blockade des Suezkanals ist SUMED die einzige Umgehungsmöglichkeit.
Auch der Iran nahm im Juli 2021 eine neue Ölpipeline zur Umgehung der Straße von Hormus in Betrieb. Damals wurde eine 1.000 Kilometer lange Verbindung von Goreh zum Ölterminal Jask am Golf von Oman eröffnet. Die iranische Umgehungspipeline verfügte zunächst über eine Kapazität von 300.000 Barrel pro Tag, mit dem Ziel, diese auf 1 Million Barrel pro Tag zu erhöhen. Der Betrieb bei voller Kapazität hat sich jedoch als schwieriger erwiesen als erwartet.
Die Schifffahrtsbranche verfolgt bei der Sicherung aller oben beschriebenen maritimen Engpässe einen mehrschichtigen Ansatz. Zu den Maßnahmen zur Risikominderung gehören stärkere, abschreckend wirkende Schutzvorkehrungen an Bord, etwa sogenannte Zitadellen und gesicherte Zugangspunkte, die den Besatzungsmitgliedern geschützte Bereiche innerhalb der Schiffe bieten. Hinzu kommen eine größere Flexibilität bei Routen und Fahrplänen, aktualisierte Versicherungspolicen und Vertragsbedingungen sowie – soweit gesetzlich zulässig – der Einsatz bewaffneter Begleitschützer und Sicherheitskräfte.
Referenzen
